Att investera som nybörjare innebär att placera pengar i finansiella tillgångar som aktier, obligationer eller fonder för att bygga förmögenhet över tid, och att acceptera att deras värde kan falla. Den risken är priset för en avkastning som sparkonton inte kan matcha. Över flera decennier har den legat på omkring 7–10 % per år för breda aktieindex som S&P 500 och MSCI World Index, utan garanti för något enskilt år. Det vanliga sättet att börja är en billig indexfond eller en ETF, köpt via en reglerad plattform och fylld på varje månad.
Sparande håller pengarna säkra upp till insättningsgarantins gräns, men pengar med låg ränta förlorar köpkraft mot inflationen varje år. Trading syftar till kortsiktiga kursrörelser och kräver andra kunskaper, andra verktyg och mer tid. Att investera innebär att äga tillgångar i år eller decennier, och de åren låter ränta på ränta göra sitt jobb. En investering på 10 000 kr som växer med 7 % per år blir ungefär 76 000 kr efter 30 år, eftersom varje års vinst ger egen avkastning.
Som nybörjare kan du förlora en del av eller hela det investerade beloppet, eftersom samma marknader som får pengar att växa också kan få dem att krympa. Under finanskrisen 2008 föll S&P 500 med omkring 57 % från topp till botten. De risker du stöter på först är marknadsrisk, likviditetsrisk och koncentrationsrisk. Innan den första kronan sätts in behöver du tre förutsättningar på plats: en buffert som täcker 3–6 månaders utgifter, skulder med hög ränta under kontroll och en tidshorisont på minst fem år.
När förutsättningarna finns på plats är nästa steg att välja vad du ska köpa. Passiv förvaltning följer ett marknadsindex i stället för att välja enskilda aktier, och den är standardvalet för nybörjare eftersom omkring 85–90 % av de aktivt förvaltade storbolagsfonderna över 15-årsperioder inte slår sitt jämförelseindex. De sex huvudsakliga placeringsformerna är aktier, obligationer, ETF-fonder, värdepappersfonder, indexfonder och robo-advisors, och kryptovalutor står som en spekulativ tillgång utanför dem. Indexfonden passar för en första investering eftersom den innehåller hundratals eller tusentals bolag i ett enda köp. Kostnaden spelar ändå roll, eftersom courtage, den totala kostnadskvoten (TER), skillnaden mellan köp- och säljkurs (spread) och förvaringsavgifter verkar mot avkastningen under decennier.
Att komma igång följer sex steg: sätt ett mål, bekräfta förutsättningarna, välj en reglerad plattform, öppna ett konto, gör den första investeringen och automatisera regelbundna insättningar. Beloppet är ett mindre hinder än de flesta nybörjare tror, eftersom många plattformar tar emot 10 kr och 500 kr i månaden räcker för att bygga upp en diversifierad position. Nybörjare går oftast fel genom att försöka pricka rätt tidpunkt på marknaden, sälja i panik vid en nedgång, investera utan buffert, lägga kapitalet i en enda tillgång och bortse från avgifter. En indexfond skyddar mot koncentration, eftersom den ger diversifiering automatiskt.
En investeringsplan knyter ihop stegen med fem delar: ett finansiellt mål, en tidshorisont, en ärlig bedömning av risktoleransen, en asset allocation och ett schema för uppföljning. Planen bygger på två strategier som kräver få beslut: passivt indexsparande och periodiskt sparande, som innebär att du investerar ett fast belopp med jämna mellanrum. Pengarna stannar investerade i minst fem år, eftersom kortare perioder ger ett mycket bredare spann av utfall. De placeras på ett depåkonto hos en reglerad mäklare eller plattform, och du väljer plattform först utifrån regleringen och därefter utifrån produkter, avgifter, lägsta insättning och användarvänlighet.
Vad är ditt huvudmål med att läsa den här guiden?
Välj ett alternativ och se hur ditt svar står sig mot andra läsares.
Vad är definitionen av att investera?
Att investera är att placera pengar i finansiella tillgångar, som aktier, obligationer eller fonder, i förväntan om att få avkastning och bygga förmögenhet över tid. Till skillnad från att konsumera eller spara innebär investering att du accepterar möjligheten till förlust i utbyte mot chansen att få det ursprungliga kapitalet att växa.
Skillnaden är viktig eftersom den bestämmer förhållandet mellan risk och belöning bakom varje investeringsbeslut. När du investerar får du marknadsexponering. Värdet på dina tillgångar följer de marknader de är kopplade till. Den exponeringen skapar möjligheten till tillväxt, men den gör också förlust möjlig. Att placera kapital i finansiella tillgångar är ett medvetet beslut att söka en avkastning som enbart sparande inte kan ge.
Investering skiljer sig från sparande framför allt i risk och avkastning. Pengar på ett reglerat sparkonto har ingen marknadsrisk och omfattas normalt av insättningsgaranti upp till ett fastställt belopp, medan investerade pengar utsätts för marknadens svängningar och kan sjunka under det ursprungliga beloppet.
Ett sparkonto skyddar ditt kapital i nominella termer. I Sverige täcker insättningsgarantin, som Riksgälden ansvarar för, upp till 1 150 000 kr per insättare och bank, vilket är den gräns som EU:s direktiv om insättningsgarantisystem (DGSD) fastställer i alla medlemsländer. Priset är att räntan på sparkonton oftast är låg, och under många perioder ligger den under inflationstakten. Det betyder att pengarna är säkra i absoluta tal men förlorar köpkraft över tid. Till exempel kommer 100 000 kr att köpa mindre om tio år än i dag, om inte tillväxten åtminstone följer inflationen.
Investering vänder på sparkontots avvägning. Det finns ingen insättningsgaranti på tillgångar som exponeras mot marknaden, och värdet på ditt innehav kan sjunka. Men den möjliga avkastningen över längre perioder är betydligt högre, och därför finns investering som ett eget finansiellt verktyg. Som nybörjare är den användbara frågan vilka pengar som hör hemma på sparkontot och vilka som hör hemma i investeringar. Kortsiktiga behov och buffertpengar hör hemma på sparkonton och andra konton som skyddar kapitalet. Pengar som du inte behöver på fem år eller mer är det som lämpar sig för investering.
Investering skiljer sig från trading i tidshorisont och syfte. Investerare äger tillgångar i år eller decennier för att bygga förmögenhet stegvis, medan traders köper och säljer ofta, ibland inom en enda dag, för att tjäna på kortsiktiga kursrörelser.
Långsiktigt sparande och aktiv trading kräver olika kunskaper, olika verktyg och olika mycket tid. En investerare som köper och behåller en diversifierad indexfond och sätter in pengar varje månad behöver inte följa marknaden mer än med en kvartalsvis genomgång. En trader som köper och säljer enskilda positioner varje dag behöver realtidsdata, kunskaper i teknisk analys och förmågan att hantera risk med hävstång. De två verksamheterna delar samma finansiella system men skiljer sig åt i nästan alla praktiska avseenden, och skillnaden mellan investering och trading avgör vilka kunskaper, kostnader och risktoleranser som gäller för respektive.
Varför ska man börja investera?
Man bör börja investera eftersom sparkonton ensamma inte hänger med inflationen över tid. Pengar med låg ränta förlorar köpkraft varje år, medan investerat kapital har potential att växa och ge ränta på ränta under decennier. Historiskt har breda aktieindex som S&P 500 och MSCI World Index gett en genomsnittlig årlig avkastning på omkring 7–10 % över perioder på flera decennier, en nivå som sparkonton sällan har nått.
Om inflationen ligger på 2–3 % per år och ditt sparande ger 1 % förlorar du mark i reala termer varje år du väntar. Över 20 eller 30 år blir det glappet enormt. Att skydda pengarna mot förlust räcker inte för att bygga förmögenhet på lång sikt. Långsiktig förmögenhet kräver pengar i arbete, som växer snabbare än levnadskostnaderna.
Siffran 7–10 % per år för historisk aktieavkastning gäller breda, diversifierade marknadsindex mätta över perioder på 20 år eller mer. Det är ingen garanti, och enskilda år kan ge negativa resultat. Men det långsiktiga mönstret är anledningen till att investering, snarare än enbart sparande, är den vanliga rekommendationen för att bygga förmögenhet över tid. Ju tidigare du börjar, desto fler år har ränta på ränta på sig att verka, och desto mindre behöver du sätta in totalt för att nå samma resultat.

Filippo Ucchino
Medgrundare och VD för InvestinGoal – Introducing Broker (IB)
Vad är den främsta anledningen till att du vill investera?
Välj ett alternativ och se hur ditt svar står sig mot andra läsares.
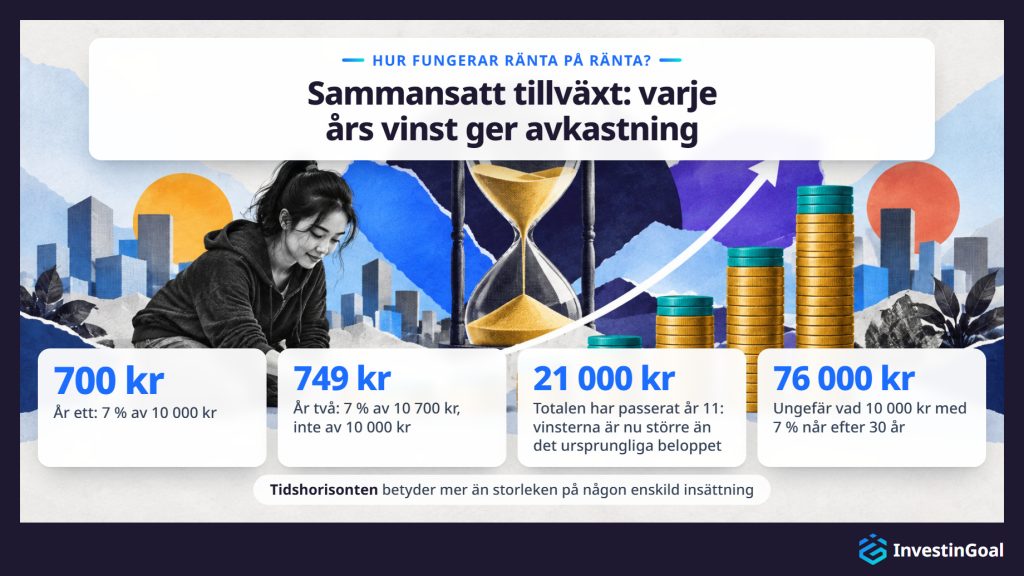
Ränta på ränta fungerar genom att avkastningen återinvesteras, så att varje ny period ger vinst inte bara på det ursprungliga beloppet utan på all tidigare uppbyggd tillväxt. Vid aktieinvestering kallas mekanismen mer exakt sammansatt tillväxt eller ackumulerad avkastning, eftersom tillväxttakten varierar från år till år i stället för att vara fast som på ett sparkonto, men principen är densamma. En investering på 10 000 kr som växer med 7 % per år lägger inte bara till 700 kr varje år. Den når omkring 76 000 kr efter 30 år, eftersom varje års vinst läggs till grunden och ger egen avkastning under nästa period.
Uppdelningen år för år visar hur ränta på ränta fungerar. Under år ett ger 7 % av 10 000 kr 700 kr. Under år två gäller de 7 % på 10 700 kr, inte på 10 000 kr, och ger 749 kr. Skillnaden verkar liten i början, men accelerationen är exponentiell. Vid år 11 är de sammanlagda vinsterna större än det ursprungliga beloppet, och totalen har passerat 21 000 kr. Vid år 30 är totalen mer än sju gånger så stor som det du började med, trots att du inte satte in något efter den första insättningen.
Tidshorisonten betyder mer än storleken på någon enskild insättning. Att börja fem år tidigare med ett måttligt belopp ger en större slutsumma än att börja senare med ett större belopp, eftersom de tidiga pengarna har fler omgångar av ränta på ränta framför sig. Det är den mest konkreta anledningen att börja investera så snart de tre förutsättningarna är på plats, och därför är tid den mest kraftfulla variabeln som en nybörjare kan styra över.
Vilka är de huvudsakliga riskerna med att investera för nybörjare?
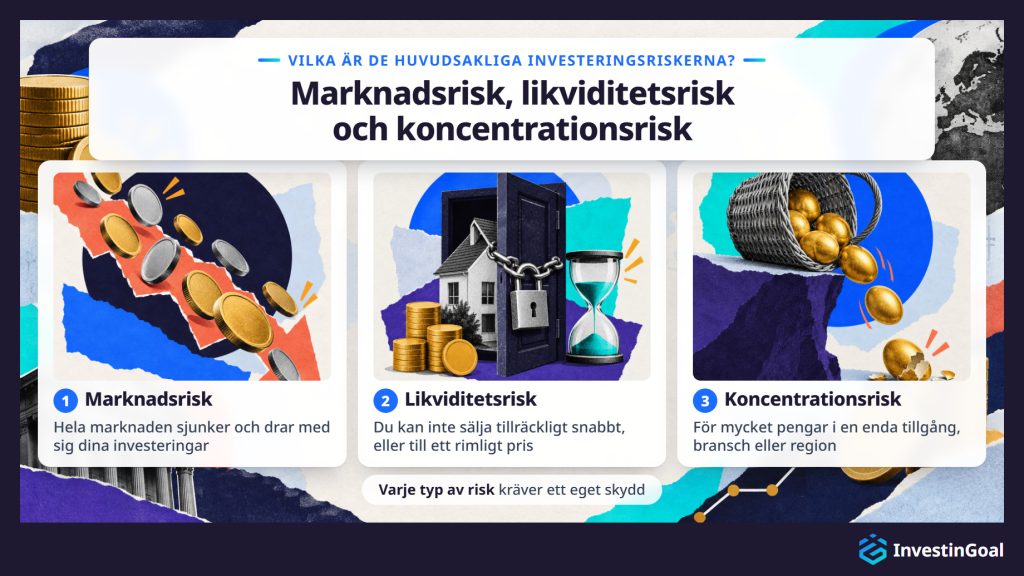
Nybörjare möter flera olika slags investeringsrisker, och de viktigaste är marknadsrisk, likviditetsrisk och koncentrationsrisk. Varje typ kräver ett eget skydd, så som nybörjare behöver du förstå alla tre innan du placerar kapital.
Marknadsrisk är risken att hela marknaden sjunker i värde och drar med sig dina investeringar, oavsett deras egen kvalitet. Det är den mest synliga formen av volatilitet, och den du stöter på först. En investerare kan inte eliminera marknadsrisken, bara hantera den genom diversifiering och tid.
Likviditetsrisk är risken att du inte kan sälja en tillgång tillräckligt snabbt, eller till ett rimligt pris, när du behöver. Likviditeten är hög för de flesta börshandlade aktier och ETF:er och kan vara låg för andra tillgångar, som vissa obligationer, fastighetsinvesteringar eller nischade fonder.
Koncentrationsrisk är risken att för stor del av dina pengar ligger i en enda tillgång, bransch eller region. Om den positionen faller blir effekten på hela portföljen oproportionerlig. Diversifiering är det direkta motmedlet.
Marknadsrisk, likviditetsrisk och koncentrationsrisk avgör om en nybörjares första investeringserfarenhet slutar i en undvikbar kapitalförlust eller i en hållbar, långsiktig position. Standardavvikelse och Value at Risk går ett steg längre in i riskerna med att investera, eftersom de mäter hur mycket volatilitet en portfölj bär på.
Ja, du kan förlora pengar på att investera, även hela beloppet du satte in. Det finns ingen garanti för positiv avkastning på investeringar som är exponerade mot marknaden, och både det investerade kapitalet och all upparbetad vinst kan sjunka i värde, särskilt under korta innehavsperioder eller när tillgångarna är koncentrerade till en enda position.
Kapitalförlust är en normal del av marknadsbaserad investering. Under den globala finanskrisen 2008 föll S&P 500 med omkring 57 % från topp till botten, medan europeiska index som EURO STOXX 50 sjönk i jämförbar omfattning. Vid covid-19-raset 2020 föll de globala marknaderna med över 30 % på några veckor innan de återhämtade sig. Enskilda aktier kan förlora större delen av eller hela sitt värde när som helst.
Marknaderna återhämtade sig båda gångerna. S&P 500 behövde ungefär fyra år för att ta sig från bottennivån 2009 tillbaka till toppen 2007, och ungefär fem månader från bottennivån i mars 2020. Skälet till att investering ändå är meningsfull över tid är att diversifierade portföljer som hållits under lång tid historiskt har återhämtat sig från nedgångar och fortsatt växa, men det statistiska mönstret skyddar inte en enskild investerare som måste sälja under ett fall.
Investerade pengar omfattas inte av någon insättningsgaranti. När ditt kapital står på spel kan beloppet du började med krympa. Det är en grundläggande skillnad mot ett sparkonto, och det är anledningen till att förutsättningarna, diversifieringen och tidshorisonten ska finnas på plats innan du börjar.
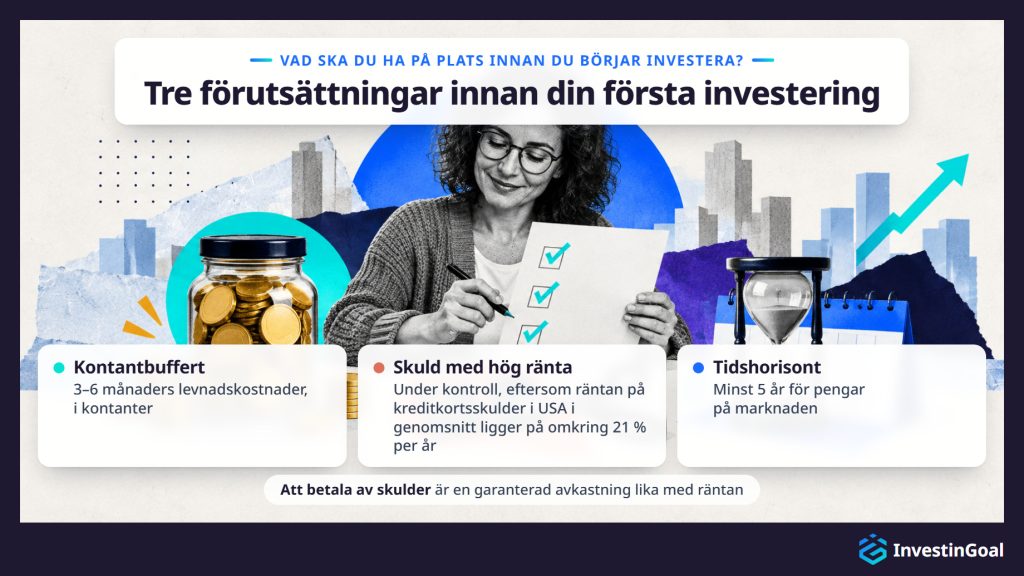
Innan du börjar investera ska du ha tre förutsättningar på plats: en kontantbuffert som täcker 3–6 månaders levnadskostnader, skulder med hög ränta undanröjda eller under kontroll (deras kostnad överstiger oftast realistisk investeringsavkastning) och en bestämd tidshorisont på minst 5 år för pengar som placeras i tillgångar exponerade mot marknaden.
Bufferten är en kontantreserv som gör att du aldrig behöver sälja investeringar med förlust för att betala en oväntad utgift. Utan den tvingar ett jobbtapp, en sjukvårdsräkning eller en stor reparation fram en försäljning som kan låsa in förluster. Gränsen på 3–6 månader är en allmänt vedertagen riktlinje eftersom den täcker den genomsnittliga tiden det tar att hitta nytt arbete eller återhämta sig efter en betydande oplanerad kostnad.
I en del länder, som USA, ligger räntan på kreditkortsskulder i genomsnitt på omkring 21 % per år, enligt Federal Reserve. Ingen realistisk investeringsstrategi slår den kostnaden på ett pålitligt sätt. Att betala av sådan skuld är i praktiken en garanterad avkastning lika med den ränta du slipper. Ett bolån och andra skulder med lägre ränta behöver inte nödvändigtvis betalas av först, men samma princip gäller. Skulden går före så snart dess kostnad överstiger den förväntade avkastningen på investeringen.
Den minsta tidshorisonten på fem år är den tredje förutsättningen. Pengar som du kan behöva inom ett till fyra år bör inte ligga i tillgångar exponerade mot marknaden, eftersom kortsiktiga svängningar kan tvinga fram en försäljning med förlust. Bara pengar som du verkligen kan låta ligga orörda i fem år eller mer hör hemma på ett investeringskonto.
Vad är skillnaden mellan aktiv och passiv förvaltning?
Aktiv förvaltning skiljer sig från passiv i hur investeraren väljer portföljen och hur kostnaderna växer. Aktiv förvaltning innebär att man väljer enskilda värdepapper eller försöker pricka rätt tidpunkt på marknaden för att nå en avkastning över ett jämförelseindex, medan passiv förvaltning följer ett marknadsindex och accepterar marknadens genomsnittliga avkastning i utbyte mot lägre kostnader och mindre arbete.
I praktiken innebär aktiv förvaltning antingen att du väljer enskilda aktier själv eller att du betalar en fondförvaltare för att göra det. Målet är att slå marknaden, men arbetet kostar högre förvaltningsavgifter, tid för analys och transaktionskostnader, och den kostnaden verkar mot dig på samma sätt som avkastningen verkar för dig. Över långa perioder har majoriteten av de aktivt förvaltade fonderna underpresterat mot sitt jämförelseindex efter avgifter. SPIVA Scorecard, som S&P Global publicerar för de amerikanska, europeiska och brittiska marknaderna, visar genomgående att omkring 85–90 % av de aktivt förvaltade storbolagsfonderna över 15-årsperioder inte slår sitt jämförelseindex.
Passiv förvaltning accepterar marknadens avkastning av design. I stället för att försöka hitta vinnare köper en passiv investerare en fond som innehåller samma tillgångar som ett brett marknadsindex, i samma proportioner. Investeraren fattar få beslut, avgifterna är låga och avkastningen följer nära marknadens totala utveckling. För en nybörjare är passiv förvaltning det naturliga utgångsläget eftersom den kräver disciplin snarare än expertis och ger bred diversifiering automatiskt. Det som gör det passiva upplägget till det praktiska standardvalet är skillnaden mellan aktiv och passiv förvaltning i kostnader och långsiktiga resultat.
Vilka typer av investeringar kan nybörjare välja mellan?
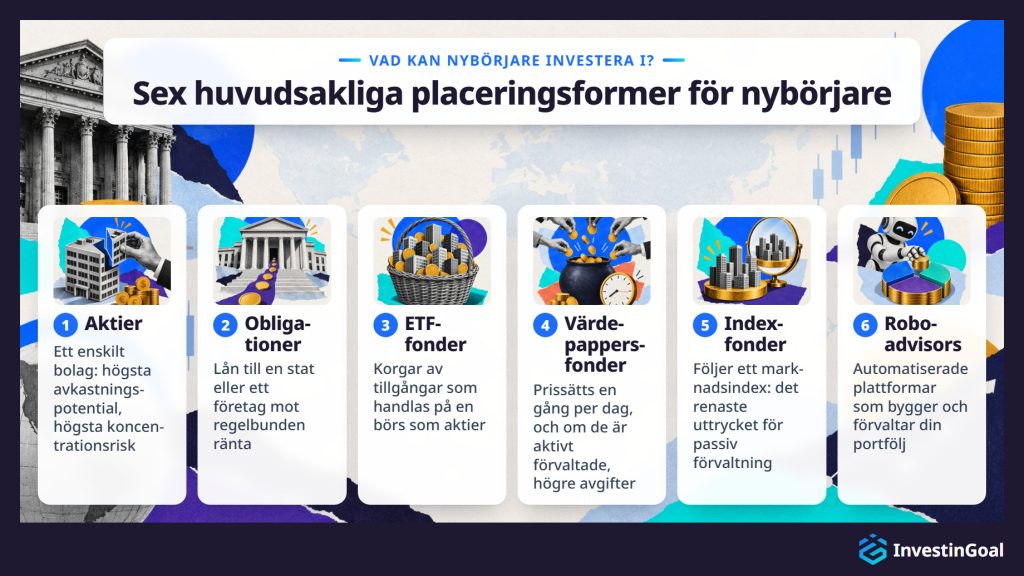
Nybörjare har tillgång till sex huvudsakliga placeringsformer, var och en med olika riskprofil, ingångsnivå och krav på förvaltning: aktier, obligationer, ETF-fonder, värdepappersfonder, indexfonder och robo-advisors. Utöver dessa sex är kryptovalutor ett ytterligare alternativ med en betydligt högre riskprofil, och de är inget typiskt startläge för helt nya investerare.
- Aktier representerar ägande i ett enskilt bolag. När bolaget växer i värde brukar aktiekursen stiga. När det har det svårt faller kursen. Aktier har den högsta enskilda avkastningspotentialen men också den högsta koncentrationsrisken om du bara äger en eller ett fåtal positioner.
- Obligationer är lån som du ger till en stat eller ett företag i utbyte mot regelbundna räntebetalningar och att du får tillbaka ditt kapital vid förfall. De är i allmänhet mindre volatila än aktier men ger lägre långsiktig avkastning.
- ETF-fonder (börshandlade fonder) är korgar av tillgångar som handlas på en börs som enskilda aktier. En enda ETF kan innehålla hundratals eller tusentals aktier eller obligationer och ger direkt diversifiering till låg kostnad.
- Värdepappersfonder fungerar enligt en liknande princip men prissätts en gång per dag och kan vara aktivt förvaltade, vilket oftast betyder högre avgifter.
- Indexfonder följer ett visst marknadsindex, oavsett om de är ETF:er eller värdepappersfonder, och är det renaste uttrycket för passiv förvaltning.
- Robo-advisors är automatiserade plattformar som bygger och förvaltar en diversifierad portfölj åt dig utifrån din risktolerans och dina mål. Tjänster som Lysa i Sverige tar en liten förvaltningsavgift men gör att du slipper välja enskilda fonder själv.
Kryptovalutor står utanför dessa kategorier. De är mycket volatila, har varit reglerade i EU först sedan december 2024 genom MiCA-reglerna och saknar de historiska avkastningsdata som stöder långsiktig aktieinvestering. Som nybörjare bör du behandla dem som en spekulativ tillgång snarare än en grundbult i ditt sparande. Varje tillgångsslag reagerar olika på marknadsförhållanden, har en egen kostnadsstruktur och passar en egen riskprofil, så det är värt att känna till hela spannet av typer av investeringar innan du binder kapital i någon enskild av dem.
För en helt ny investerare är den bästa första investeringen oftast en diversifierad, billig indexfond eller ETF, eftersom den ger direkt exponering mot en bred korg av tillgångar, kräver ingen aktieanalys och håller kostnaderna låga. Rätt val för var och en beror på tre kriterier: kostnad (uttryckt som fondens totala kostnadskvot, TER), bredden i diversifieringen och investerarens förmåga att hålla kvar genom kortsiktiga kursfall utan att sälja.
En global indexfond eller ETF som följer ett brett marknadsindex ger en nybörjare exponering mot hundratals eller tusentals bolag i ett enda köp. I Europa är vanliga exempel Vanguard FTSE All-World UCITS ETF (VWCE) med en TER på 0,14 % och iShares Core MSCI World UCITS ETF med 0,20 %. I USA tar Vanguard Total Stock Market ETF (VTI) bara 0,03 %. TER på sådana fonder ligger normalt mellan 0,03 % och 0,25 % per år, vilket betyder att kostnaden för att äga dem är försumbar jämfört med den långsiktiga tillväxt de ger tillgång till.
De tre kriterierna är enkla. För det första ska fonden vara billig, eftersom varje bråkdel av en procent i avgifter verkar mot din avkastning under decennier. För det andra ska den vara brett diversifierad, eftersom en fond som innehåller hela marknaden i sig är säkrare än en som är koncentrerad till en enda bransch eller ett enda land. För det tredje, och viktigast, måste nybörjaren vara beredd att behålla positionen genom nedgångsperioder. Med en bra första investering är den enskilt största risken att investeraren säljer den med förlust under en tillfällig nedgång.
Vad är det främsta som hindrar dig från att investera just nu?
Välj ett alternativ och se hur ditt svar står sig mot andra läsares.
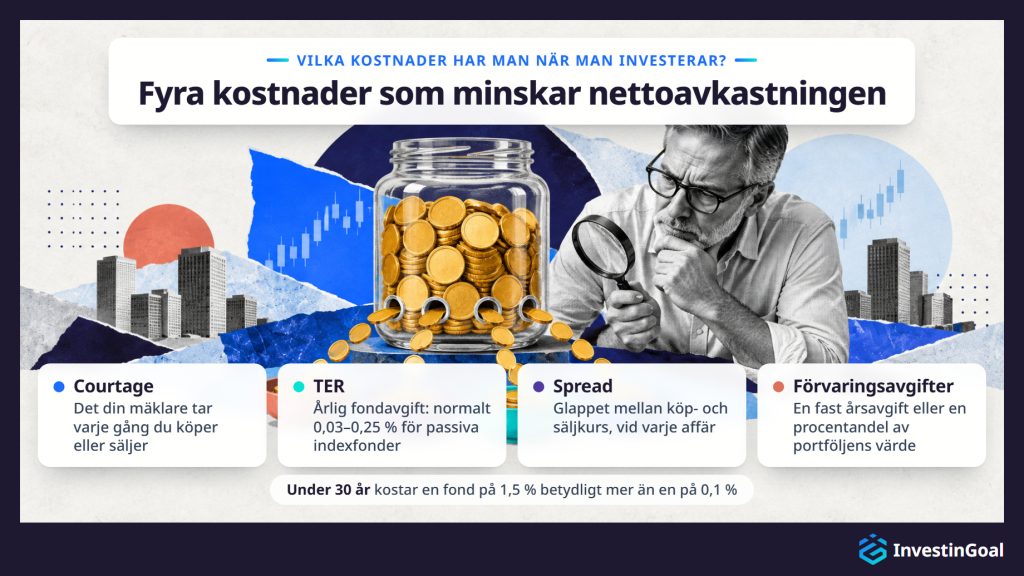
Vilka kostnader har man när man investerar?
Investering medför flera lager av kostnader som direkt minskar nettoavkastningen: mäklarens courtage, fondens förvaltningsavgift uttryckt som den totala kostnadskvoten (TER eller förvaltningsavgift), skillnaden mellan köp- och säljkurs (spread) vid varje transaktion och plattformens årliga förvaringsavgift. De flesta nybörjare underskattar alla fyra.
- Courtage är det din mäklare tar varje gång du köper eller säljer en tillgång. Många plattformar har sänkt eller tagit bort det för vanliga affärer, men det finns fortfarande på vissa plattformar och för vissa typer av tillgångar.
- TER är den årliga procentavgift som en fond tar för att förvalta sina tillgångar. För en passiv indexfond ligger den normalt på 0,03–0,25 %. För en aktivt förvaltad fond kan den vara 0,5–1,5 % eller mer. Skillnaden kan verka liten under ett enda år, men under decennier växer den kraftigt.
- Spread är det lilla glappet mellan priset du kan köpa en tillgång för och priset du kan sälja den för. Det är en transaktionskostnad som finns vid varje affär, och den är större för mindre likvida tillgångar.
- Förvaringsavgifter tar vissa plattformar för att förvara dina tillgångar. De kan vara en fast årsavgift eller en procentandel av portföljens värde.
Kostnader verkar mot dig med samma matematiska kraft som avkastningen verkar för dig. En fond som tar 1,5 % per år kommer under 30 år att äta upp en betydligt större del av din totala förmögenhet än en fond som tar 0,1 %. Skillnaden i slutvärde mellan en dyr och en billig fond kan uppgå till hundratusentals kronor, även när båda ger samma bruttoavkastning. Redan en årlig kostnadsskillnad på 1 % växer över en horisont på 20–30 år, så kostnaderna för att investera är värda att kontrollera innan du väljer någon produkt.
Hur börjar du investera som nybörjare?
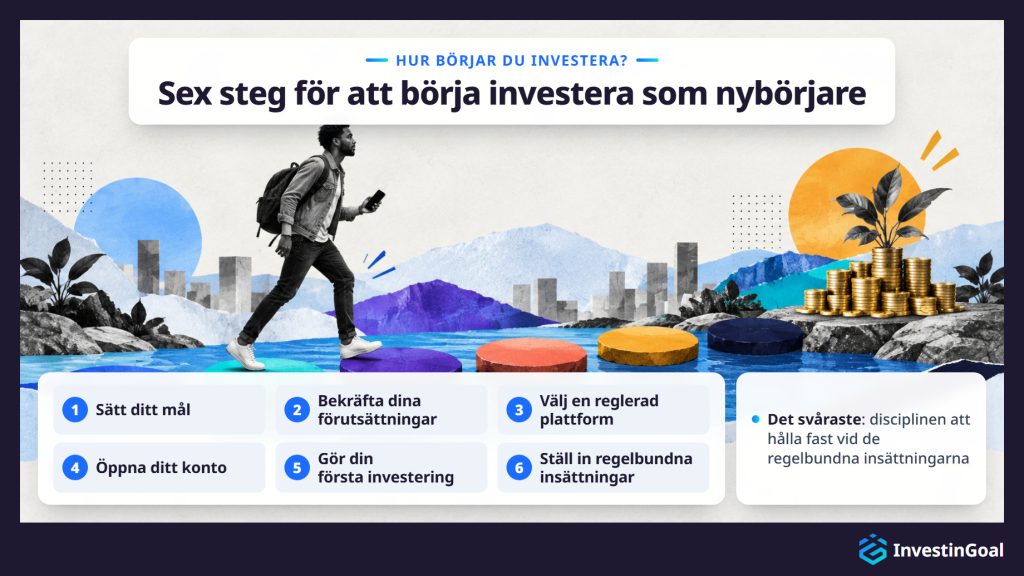
För att börja investera som nybörjare är det första steget att sätta ett tydligt finansiellt mål och bekräfta att de tre förutsättningarna finns på plats: en buffert, en hanterbar skuldsituation och en tidshorisont på minst 5 år. Därefter går processen vidare genom att välja en reglerad plattform, öppna ett konto, välja en första investering som passar din risktolerans och ställa in ett schema för regelbundna insättningar.
- Sätt ditt mål. Investerar du för pensionen om 25 år, för kontantinsatsen på en bostad om 7 år eller för ett allmänt långsiktigt sparande? Målet avgör tidshorisonten, som i sin tur avgör lämplig risknivå.
- Bekräfta dina förutsättningar. Du behöver 3–6 månaders utgifter i kontanter, ingen okontrollerad skuld med hög ränta och en trygghet i att du inte behöver pengarna du tänker investera på minst fem år.
- Välj en reglerad plattform. Välj en mäklare eller investeringsplattform som har tillstånd av en erkänd finansiell tillsynsmyndighet i ditt land eller i ett annat EU-land. Plattformen ska erbjuda de investeringsprodukter du behöver (som minimum billiga indexfonder eller ETF:er), ta transparenta avgifter och ha ett fungerande och användbart gränssnitt.
- Öppna ditt konto. Det sker oftast online, tar 10–30 minuter och kräver identitetskontroll. Du behöver en officiell legitimation och ett bevis på din adress.
- Gör din första investering. För de flesta nybörjare innebär det att köpa en diversifierad, billig indexfond eller ETF. Börja med ett belopp som du är bekväm med, även om det är litet.
- Ställ in regelbundna insättningar. Automatisera en månatlig överföring till ditt investeringskonto och ett återkommande köp av den fond du valt. Det tar bort frestelsen att pricka rätt tidpunkt på marknaden och bygger upp din position stadigt över tid.
Processen är enklare än de flesta nybörjare förväntar sig. Det svåraste är disciplinen att hålla fast vid de regelbundna insättningarna och att motstå lusten att reagera på kortsiktiga marknadsrörelser. De exakta stegen varierar från land till land, eftersom regelverk, tillgängliga plattformar och skatteregler skiljer sig åt mellan jurisdiktioner. De skillnaderna påverkar varje steg i hur du börjar investera, från valet av plattform till skatten på vinsterna.
Många reglerade plattformar låter investerare börja med så lite som 10 kr genom program för andelar av aktier, och en regelbunden insättning på 500 kr i månaden räcker för att börja bygga en diversifierad position i indexfonder eller ETF:er. I praktiken har plattformarna nästan helt tagit bort kapitalhindret. Interactive Brokers har ingen lägsta insättning och erbjuder aktiedelar. Det lägsta investeringsbeloppet betyder långt mindre än disciplinen att börja konsekvent. Plattformarnas minimikrav varierar, men hindret är lägre än de flesta nybörjare tror.
Missuppfattningen att investering kräver tiotusentals kronor på en gång är en av de vanligaste orsakerna till att människor skjuter upp det. I praktiken kostar en enda andel i en global index-ETF ofta mellan 50 kr och 1 000 kr, och aktiedelar tar bort även den spärren. Regelbundna insättningar över tid betyder mer än storleken på den första insättningen. Den som sätter in 500 kr i månaden i 30 år får ihop betydligt mer med 7 % i årlig avkastning än den som väntar fem år och sedan investerar 50 000 kr som en engångssumma.
Ränta på ränta belönar tid på marknaden mer än storleken på någon enskild transaktion. Plattformen påverkar också hur mycket pengar du behöver för att börja investera, eftersom lägsta insättning och avgifter skiljer sig från plattform till plattform.
De vanligaste investeringsmisstagen hos nybörjare är: att försöka pricka rätt tidpunkt på marknaden, att sälja i panik vid kortsiktiga kursfall, att investera innan en buffert finns på plats, att lägga allt kapital i en enda tillgång eller bransch (koncentrationsrisk) och att bortse från avgifter när man väljer plattform eller fond.
Att pricka rätt tidpunkt är tron att du kan förutse när priserna stiger eller faller och köpa eller sälja därefter. Det misslyckas även för professionella fondförvaltare, vilket decennier av forskning visar. För en nybörjare leder försöket oftast till att man köper efter att priserna redan stigit och säljer efter att de redan fallit, vilket är motsatsen till det som ger avkastning.
Panikförsäljning är det beteendemässiga syskonet till att försöka pricka rätt tidpunkt. När marknaderna faller 10–20 % är instinkten att sälja och skydda det som finns kvar stark, men att agera på den låser in förluster som annars hade varit tillfälliga. Lösningen är strukturell lika mycket som känslomässig. Med en tillräcklig buffert och en lång tidshorisont behöver du inte de investerade pengarna nu, och nedgången är en kortsiktig händelse inom en långsiktig utveckling.
Att investera utan buffert gör varje oväntad utgift till en tvångsförsäljning. Att hoppa över bufferten är det enskilt vanligaste strukturella felet som förvandlar en tillfällig marknadsnedgång till en permanent förlust.
Koncentrationsrisk och att bortse från avgifter är tystare misstag men lika skadliga över tid. Om du äger en enda aktie är du utsatt för ett enskilt bolags misslyckande. Att välja en fond med 1,5 % i TER i stället för en med 0,1 % kostar hundratusentals kronor under en 30-årsperiod, även när båda ger samma marknadsexponering. Disciplin att köpa och behålla, bred diversifiering och kostnadsmedvetenhet är de tre vanor som förhindrar de flesta nybörjarfelen.
Diversifiering minskar den skada som en enskild investerings dåliga utveckling kan göra på hela portföljen. När du sprider kapitalet över olika tillgångar, branscher eller regioner väger stabilitet eller vinster i ett område delvis upp förluster i ett annat. För en nybörjare är diversifiering den mest lättillgängliga formen av riskhantering, eftersom indexfonder och ETF:er ger den automatiskt utan att kräva att du väljer enskilda aktier.
Diversifiering bygger på korrelation. Korrelation mäter hur nära två tillgångar rör sig i samma riktning samtidigt, och inte alla tillgångar rör sig tillsammans. När teknikaktier faller kan hälsovård eller dagligvaror hålla sig stabila eller stiga. När ett lands marknad underpresterar kan ett annat landets prestera bättre. Genom att äga en bred korg av tillgångar minskar du risken i enskilda aktier och jämnar ut portföljens avkastningsbana.
För en nybörjare är den praktiska följden enkel. En enda global indexfond innehåller tusentals bolag i dussintals länder. Genom att köpa den når du en nivå av diversifiering som vore omöjlig att återskapa genom att köpa enskilda aktier, och det sker till minimal kostnad. Indexfonden ger därmed en nybörjare ett skydd mot förluster som annars skulle kräva avsevärd expertis och kapital att bygga för hand.
Vad ska en investeringsplan innehålla?
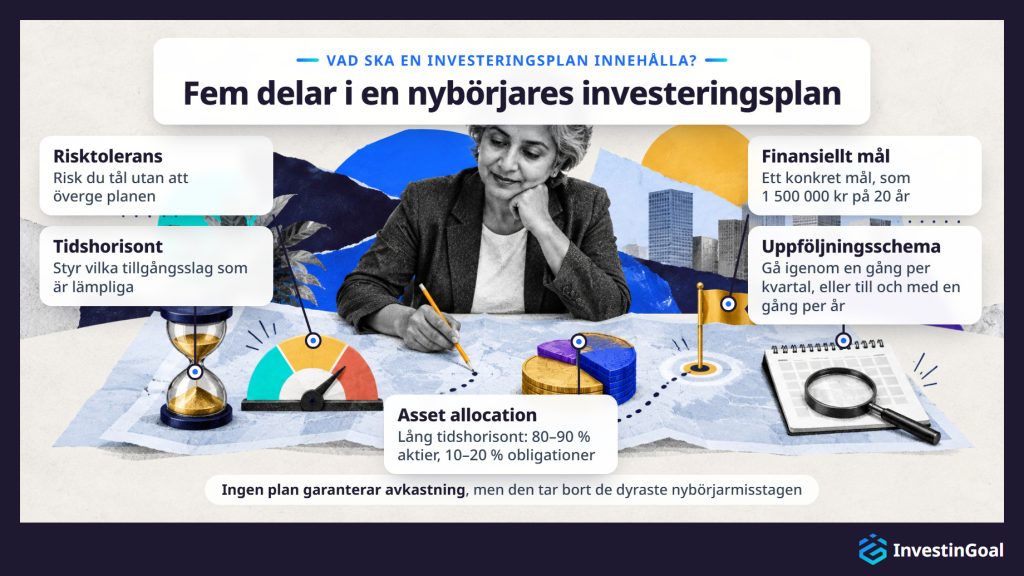
En komplett investeringsplan för en nybörjare bör innehålla fem delar: ett tydligt formulerat finansiellt mål, en bestämd tidshorisont, en ärlig bedömning av risktoleransen, en första asset allocation som speglar alla tre och ett schema för uppföljning, så att du kan se hur det går utan att överreagera på kortsiktiga kursförändringar.
- Det finansiella målet är ankaret. ”Öka mina pengar” är inget mål. ”Spara ihop 1 500 000 kr på 20 år till pensionen” är det. Ett konkret mål låter dig räkna ut den månadsinsättning som krävs, välja lämplig risknivå och mäta om du ligger rätt.
- Tidshorisonten styr vilka tillgångsslag som är lämpliga. Ett pensionsmål om 25 år tål en betydande aktieandel eftersom det finns tid att återhämta sig från nedgångar. Ett mål om 5 år kräver en mer försiktig fördelning eftersom tiden för återhämtning är kort.
- Risktolerans är det som i praktiken förbinder tidshorisont och asset allocation. Det handlar inte bara om hur mycket risk du har råd att ta (vilket beror på din ekonomiska situation) utan om hur mycket risk du psykologiskt tål utan att överge planen. En ärlig självbedömning av risktoleransen förhindrar det vanligaste felet: att bygga en portfölj som är teoretiskt optimal men beteendemässigt ohållbar.
- Asset allocation översätter målet, tidshorisonten och risktoleransen till en konkret blandning av investeringar. Ett vanligt utgångsläge för en nybörjare med lång tidshorisont är 80–90 % aktier (via indexfonder) och 10–20 % obligationer, justerat när måldatumet närmar sig.
- Uppföljningsschemat bestämmer hur ofta du går igenom planen, så att du varken försummar den eller överreagerar. Att titta på portföljen en gång per kvartal, eller till och med en gång per år, räcker för en långsiktig plan. Daglig bevakning uppmuntrar känslostyrda beslut och är en av de säkraste vägarna till panikförsäljning.
En plan som bygger på dessa fem delar garanterar ingen avkastning. Den tar däremot bort de tre dyraste nybörjarmisstagen som en saknad investeringsplan leder till: att investera utan mål, att välja tillgångar som inte passar tidshorisonten och att överge strategin under en nedgång eftersom det känslomässiga priset för att hålla kvar blev outhärdligt.
Nybörjare har mest nytta av två kompletterande strategier: passivt indexsparande i billiga fonder, som tar bort behovet av att välja enskilda aktier, och ett schema för regelbundna insättningar, ofta kallat periodiskt sparande (dollar-cost averaging, DCA), som tar bort behovet av att pricka rätt tidpunkt på marknaden. Båda strategierna passar nybörjare, eftersom ingen av dem kräver marknadskunskap för att fungera.
Passivt indexsparande innebär att du köper en fond som följer ett brett marknadsindex och behåller den. Du försöker inte välja de bästa aktierna eller förutsäga vilka branscher som kommer att prestera bäst. Du accepterar marknadens genomsnittliga avkastning, som historiskt har varit 7–10 % per år över långa perioder. Enkelheten är avsiktlig, eftersom färre beslut ger färre tillfällen till kostsamma misstag.
Periodiskt sparande innebär att du investerar ett fast belopp med jämna mellanrum, oavsett om marknaden är uppåt eller nedåt. När priserna är höga köper din fasta insättning färre andelar. När priserna är låga köper den fler. Över tid jämnar det ut det genomsnittliga inköpspriset och tar bort risken att investera en stor summa vid sämsta möjliga tidpunkt. Strategin fungerar eftersom det för de flesta människor är det enda realistiska sättet att slippa pricka rätt tidpunkt på marknaden.
Tillsammans kräver passivt indexsparande och periodiskt sparande inget mer än att du väljer en fond, ställer in en automatisk insättning och låter positionen växa. När en nybörjare har behållit en position genom en hel marknadscykel och har en tydligare bild av sin egen risktolerans och sina mål blir mer varierade investeringsstrategier relevanta.
För investeringar som är exponerade mot marknaden är en minsta innehavstid på 5 år den vedertagna gränsen under vilken risken att sälja med förlust ökar avsevärt. Historiskt har breda index som S&P 500 och MSCI World Index gett positiv avkastning under de allra flesta 5-årsperioder, medan kortare perioder ger ett mycket bredare spann av utfall. Efter 5 år gäller att ju längre innehavstiden är, desto mer tid har ränta på ränta på sig att verka, och desto mer försvinner den kortsiktiga volatiliteten statistiskt sett.
Under ett enskilt år har de breda aktiemarknaderna historiskt gett negativ avkastning ungefär ett år av fyra (utifrån data för stora aktieindex som sträcker sig över nästan ett sekel). Under en godtycklig 5-årsperiod sjunker frekvensen av negativa utfall markant. Över 10- och 20-årsperioder blir negativa utfall sällsynta i diversifierade portföljer. Det historiska mönstret är ingen garanti, och det ligger bakom det vedertagna rådet att bara investera pengar som du inte behöver på minst fem år.
Utöver att undvika förluster ger tiden ränta på ränta de omgångar som krävs för att skapa en betydande tillväxt. En innehavstid på 30 år ger långt mer än tre gånger så mycket avkastning som en på 10 år, eftersom varje extra år ger avkastning på en större bas. Varje mål har sin egen tidshorisont för investeringen, och pensionssparande som mäts i decennier behöver en annan fördelning än ett mål på medellång sikt som mäts i 5–10 år.
Vilket konto behöver jag för att börja investera?
För att börja investera behöver du ett depåkonto hos en reglerad mäklare eller investeringsplattform. Ett depåkonto förvarar finansiella tillgångar som aktier, ETF:er och fonder åt dig, och mäklaren använder det för att genomföra dina affärer på marknaden. Konton med skattefördelar, som investeringssparkontot (ISK) i Sverige, kan ge ytterligare fördelar som är värda att överväga.
Ett vanligt depåkonto är standardvalet. Det ger tillgång till hela utbudet av tillgängliga investeringsprodukter, och eventuella vinster omfattas av kapitalvinstreglerna i ditt land. Att öppna ett kräver normalt identitetskontroll, ett bevis på adress och några minuters ifyllande av formulär online.
Konton med skattefördelar skyddar en del av eller hela din investeringsvinst från skatt i de länder som erbjuder dem. De exakta reglerna beror helt på vilket land du bor i. I Sverige är det här slaget av konto ISK (investeringssparkonto), och andra länder har sina egna, som ISA i Storbritannien. Dessa konton har ofta årliga insättningsgränser och särskilda regler för uttag.
För en nybörjare är det praktiska rådet att börja med den kontotyp som är enklast att öppna och som finns hos din valda plattform. Om du kan öppna ett ISK är det oftast värt att använda det. Kontot avgör också vilka produkter du kan äga, och vissa typer av investeringskonton finns bara hos vissa leverantörer.
Du väljer rätt investeringsplattform eller mäklare genom att kontrollera fem kriterier: regleringsstatus och investerarskydd, utbudet av investeringsprodukter, hela avgiftsstrukturen inklusive dolda kostnader, krav på lägsta insättning och plattformens användarvänlighet. Det första kriteriet är ett absolut krav. Som nybörjare bör du bara överväga plattformar som har tillstånd av Finansinspektionen (FI) i Sverige eller av myndigheten i ett annat EU-land, som BaFin i Tyskland eller CySEC på Cypern. Genom det europeiska passet kan ett företag med tillstånd i ett EU-land betjäna kunder i hela EU.
Regleringsstatus bekräftar att plattformen verkar under rättslig tillsyn, håller kundmedel åtskilda från bolagets tillgångar och deltar i ett investerarskydd som ger ett fastställt skydd om mäklaren går under. Utan detta spelar ingen annan egenskap någon roll. I Sverige är investerarskyddet det skydd som Riksgälden ansvarar för, och kunder hos en mäklare med tillstånd i ett annat EU-land omfattas av det landets system.
Produktutbudet avgör om plattformen erbjuder det du behöver. Som minimum behöver en nybörjare tillgång till billiga globala indexfonder eller ETF:er. Vissa plattformar erbjuder ett bredare utbud, med obligationer, värdepappersfonder, internationella ETF:er och optioner på dussintals marknader. Interactive Brokers är en av dem, och det utbudet kan bli relevant när dina kunskaper växer.
Avgiftsstrukturen omfattar alla avgifter, från courtage och förvaringsavgifter till valutaväxling, inaktivitets- och uttagsavgifter, och du som nybörjare jämför dem alla. Vissa plattformar marknadsför handel utan courtage men tar högre spreadar eller förvaringsavgifter som äter upp besparingen.
Lägsta insättning varierar kraftigt. Interactive Brokers har ingen lägsta insättning, medan andra plattformar kan kräva flera tusen eller till och med tiotusentals kronor. En nybörjarvänlig plattform bör låta dig börja i liten skala och öka när ditt självförtroende och ditt kapital växer.
Plattformens användarvänlighet påverkar om du faktiskt håller fast vid din plan. En plattform som är förvirrande, långsam eller dåligt utformad gör det besvärligare att investera regelbundet och gör att du lättare släpper det.
De fem kriterierna är desamma för alla leverantörer, så de fungerar bäst när de används sida vid sida. Så använder jämförelsen av de bästa nätmäklarna dem, leverantör för leverantör.








