Risktolerans vid investering är hur stor värdeminskning en investerare är beredd att behålla utan att sälja, i utbyte mot en högre förväntad avkastning på lång sikt. Risktoleransen avgör framför allt hur stor andel av pengarna som ligger i aktier, den placeringsform som faller djupast, jämfört med de stabilare obligationerna och kontanterna. För en nybörjare är det tydligaste måttet på risktolerans en förlust i kronor på det belopp man faktiskt tänker investera, inte en procentsats. Den största kronförlust som en investerare skulle stå ut med pekar mot en startmix av aktier, obligationer och kontanter vars sämsta år håller sig inom den förlusten.
Viljan är bara ena halvan av beslutet. Den andra halvan är riskkapacitet, den ekonomiska förmågan att ta en förlust utan att skada ett mål, och de två kan peka åt motsatta håll för samma person. Det försiktiga sättet att börja är att utgå från den lägsta av de två. På den vanliga skalan hamnar startpunkten på en av tre nivåer, från försiktig till offensiv, med en måttlig nivå som väger tillväxt och stabilitet mot varandra. Var en investerare hamnar beror på tidshorisont, inkomst, sparande, skulder och hur mycket man är beroende av pengarna, som främst påverkar kapaciteten, samt på erfarenhet och temperament, som påverkar viljan. Ungdom höjer kapaciteten mest, eftersom en ung investerare har flera decennier på sig att återhämta sig efter ett fall.
Kapaciteten vilar på fakta, men viljan behöver ett mått. En investerare mäter den med ett självtest som gör börsfall till kronförluster på investerarens eget belopp, till exempel 30 000 kr vid ett fall på 30 % på 100 000 kr. Ett frågeformulär från en mäklare är sedan en kontroll, även om det på en stigande marknad tenderar att överskatta risktoleransen. Kronbeloppet leder fram till mixen. Aktier kräver mer risktolerans än obligationer eftersom de faller djupare och längre, och i den avkastning sedan 1926 som Vanguard, en stor amerikansk fondförvaltare, har publicerat varierar det sämsta kalenderåret från ungefär -10 % för en försiktig mix på 20/80 till ungefär -35 % för en offensiv mix på 80/20. En skriftlig tillgångsallokering och ombalansering håller den valda mixen på sin nivå, och på ett pensionskonto, där pengarna oftast ligger kvar till pensionen, höjs kapaciteten för risk i just den potten.
En mix som inte stämmer med risktoleransen kostar pengar åt båda hållen. För mycket risk leder till att man säljer efter ett fall, vilket låser in förlusten, och för lite risk betyder långsammare tillväxt och ett mål som nås senare eller missas. I Sverige kommer frågan dessutom med många nya konton, eftersom MiFID II, EU:s lag om investeringstjänster, kräver att ett företag som rekommenderar investeringar eller förvaltar en portfölj känner till investerarens risktolerans. En ny investerare svarar utan något tidigare fall att se tillbaka på, så uppskattningen vilar på kronsjälvtestet, börjar en nivå lägre när man är osäker och prövas i det första verkliga börsfallet. När den nivån är för låg för ett mål stänger investeraren gapet genom att spara mer, förlänga horisonten eller omforma målet, inte med en mix som innebär mer risk. Även en väl avvägd mix lämnar två risker oskyddade, att ett enskilt innehav kollapsar och ett påtvingat sälj, och breda fonder och en buffert skyddar mot dem.
Vad är risktolerans vid investering?
Risktolerans vid investering är en investerares vilja att acceptera värdeminskningar i sina placeringar i utbyte mot en högre förväntad avkastning på lång sikt. Risktoleransen mäter viljan, den känslomässiga sidan av risk, och den avgör hur stor del av en investerares pengar som kan ligga i tillgångar som faller utan att säljas ett dåligt år. Risktoleransen lämnar utanför den ekonomiska förmågan att ta en förlust, en separat storhet som kallas riskkapacitet.
Det är viktigt att hålla viljan skild från förmågan, eftersom de definitioner som används går isär. Financial Industry Regulatory Authority (FINRA) övervakar amerikanska mäklare, och deras investerarguide beskriver risktolerans som "the amount of investment risk you're willing and able to accept", alltså "den mängd investeringsrisk du är villig och i stånd att acceptera", vilket slår ihop vilja och förmåga i en enda storhet. I den här artikeln betyder risktolerans enbart viljan, och riskkapacitet betyder förmågan, eftersom de två kan peka åt motsatta håll för samma person.
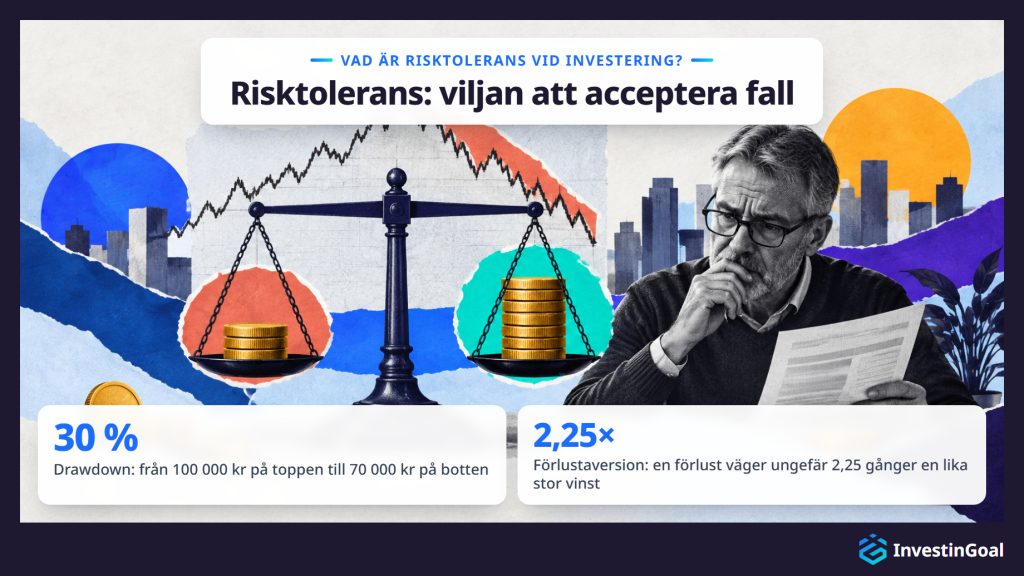
Det som risktoleransen accepterar har två namn. Volatilitet är storleken på svängningarna i en placerings värde från månad till månad och från år till år. Drawdown är fallet från en topp till den lägsta punkten innan en ny toppnotering. En portfölj som var värd 100 000 kr på toppen och 70 000 kr på botten befinner sig i en drawdown på 30 %. Drawdownen är den siffra som syns på ditt kontoutdrag.
Risktolerans är en känslomässig storhet eftersom förluster svider mer än lika stora vinster gläder. Psykologerna Daniel Kahneman och Amos Tversky beskrev den här asymmetrin, som kallas förlustaversion, i prospektteorin, deras modell från 1979 över hur människor väljer när utfallet är osäkert. År 1992 uppskattade de att en förlust väger ungefär 2,25 gånger så tungt som en vinst av samma storlek. Ett fall på 10 000 kr tynger en investerare ungefär lika mycket som en vinst på 22 500 kr gläder, och därför kan ett fall som ser litet ut på papperet kännas stort på ditt eget konto.
Risktolerans är inte heller detsamma som riskuppfattning, den stundtliga bilden av hur riskfylld aktiemarknaden ser ut. Riskuppfattningen skiftar från vecka till vecka med rubriker och senaste kraschen, och det är därför en uppgiven risktolerans ofta ser högre ut efter en lång uppgång och lägre efter en krasch. En studie från 2011 av Rui Yao och A. Curl följde samma personer under flera år och fann att den uppgivna risktoleransen tenderar att stiga när marknadens avkastning stiger och sjunka när den sjunker.
Tillägget "vid investering" skiljer den här betydelsen från två andra. Inom cybersäkerhet och inom företagens riskhantering beskriver risktolerans hur mycket risk en organisation accepterar i sina system eller i sin verksamhet. Vid investering tillhör risktoleransen en person och en portfölj, kommer i nivåer från låg till hög och syns i svaren på frågor om hur du skulle reagera på ett fall.
Av alla investeringsbeslut formar risktoleransen ett framför allt: hur stor del av dina pengar som går till tillgångar som faller, såsom aktier, jämfört med andelen i stabilare tillgångar. En andel som är satt efter din risktolerans är en andel du behåller genom ett dåligt år i stället för att sälja på botten, och att få den andelen rätt är ett av de första besluten när man investerar som nybörjare.
Ett exempel på risktolerans är Jordan, 27 år, som står i begrepp att investera 80 000 kr för första gången. På det beloppet är ett fall på 15 % en förlust på 12 000 kr, ett fall på 30 % en förlust på 24 000 kr och ett fall på 50 % en förlust på 40 000 kr. Jordan skulle behålla sina placeringar genom de två första fallen och sälja vid det tredje, så Jordans risktolerans ligger mellan ett fall på 24 000 kr och ett fall på 40 000 kr på 80 000 kr.
Exemplet är relevant eftersom det bara mäter Jordans vilja att stå ut med en värdeminskning. Om Jordan har råd med ett fall på 40 000 kr, med hyra att betala och sparande bakom 80 000 kr, är en annan fråga, och den besvaras av riskkapaciteten. En kollega med samma lön och samma 80 000 kr kunde dra gränsen vid 12 000 kr, och båda svaren skulle vara ärliga.
Du läser av risktoleransen i kronor, på ditt eget belopp. Den är det största fall du skulle stå ut med utan att sälja. En procentsats ensam döljer den gränsen, eftersom "30 %" låter abstrakt tills det blir 24 000 kr av Jordans egna pengar.
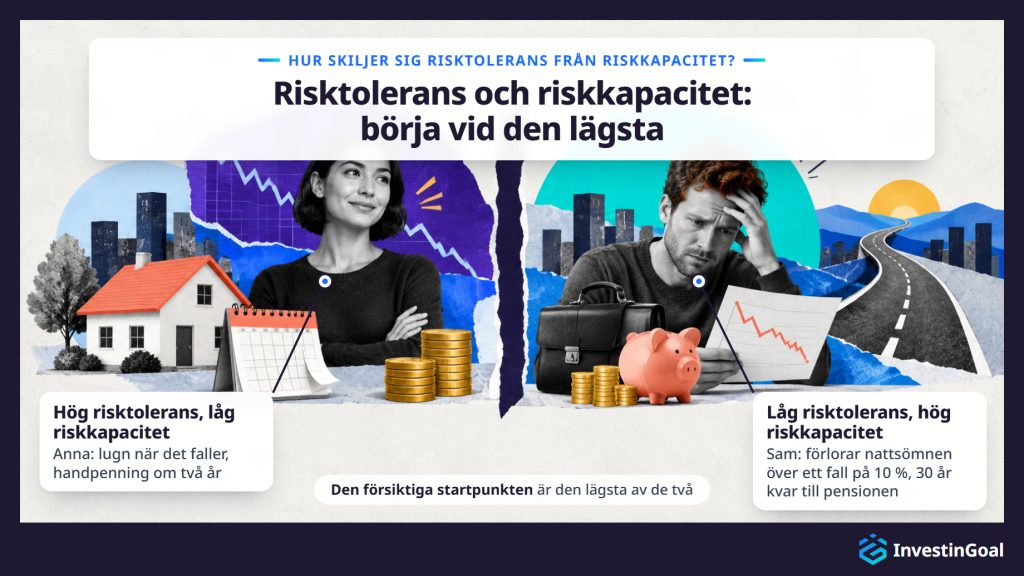
Risktolerans är viljan att stå ut med en värdeminskning, medan riskkapacitet är den ekonomiska förmågan att ta en förlust utan att skada ett mål. De två kan ge motsatta svar för samma investerare, och den försiktiga startpunkten är den lägsta av de två.
Riskkapacitet består av fakta om dina pengar snarare än känslor inför dem: tidshorisonten innan du behöver pengarna, inkomstens storlek och stabilitet, ditt sparande och din buffert, dina skulder och hur mycket du är beroende av de investerade pengarna. Var och en av dessa fakta är något som ett frågeformulär kan fråga om.
Anna förblir lugn när marknaderna faller, men Annas pengar är en handpenning på ett hus som ska betalas om två år: hög risktolerans, låg riskkapacitet. Sam förlorar nattsömnen över ett fall på 10 %, men Sam har 30 år kvar till pensionen, ett stabilt jobb och en buffert: låg risktolerans, hög riskkapacitet. Ett test av enbart viljan skulle placera Annas handpenning i aktier två år innan Anna behöver den. Ett test av enbart förmågan skulle placera Sam i en mix som Sam skulle sälja redan den första dåliga månaden.
Den lägsta av de två är den försiktiga startpunkten eftersom var och en sätter en gräns som den andra inte kan lyfta. Pengar som behövs inom några år, och pengar utan någon buffert bakom sig, hålls utanför volatila tillgångar vad ett frågeformulär än säger. Utöver dessa två lägger vissa planerare till en tredje dimension, erforderlig risk, den avkastning ett mål kräver, vilket spelar roll när den lägsta av de två är för försiktig för att nå målet.
I privat investering är riskaptit den risk en investerare söker för att nå ett mål, medan risktolerans är den förlust investeraren kan bära utan oro eller utan att sälja. Riskaptiten ser framåt mot vinsten, och risktoleransen ser på fallet på vägen.
Riskaptiten kan springa före risktoleransen. En investerare som lockas av högtillväxtaktier inom teknik efter ett år med stark avkastning har en stor riskaptit, och om samma investerare säljer vid det första fallet på 20 % var risktoleransen mindre än aptiten.
Inom företagens riskhantering har riskaptit en annan betydelse: ett uttalande från ett bolags styrelse om hur mycket risk organisationen accepterar för att driva sin strategi. Den företagsmässiga betydelsen hör till organisationer och lämnas utanför här.
Vilka olika nivåer av risktolerans finns det?
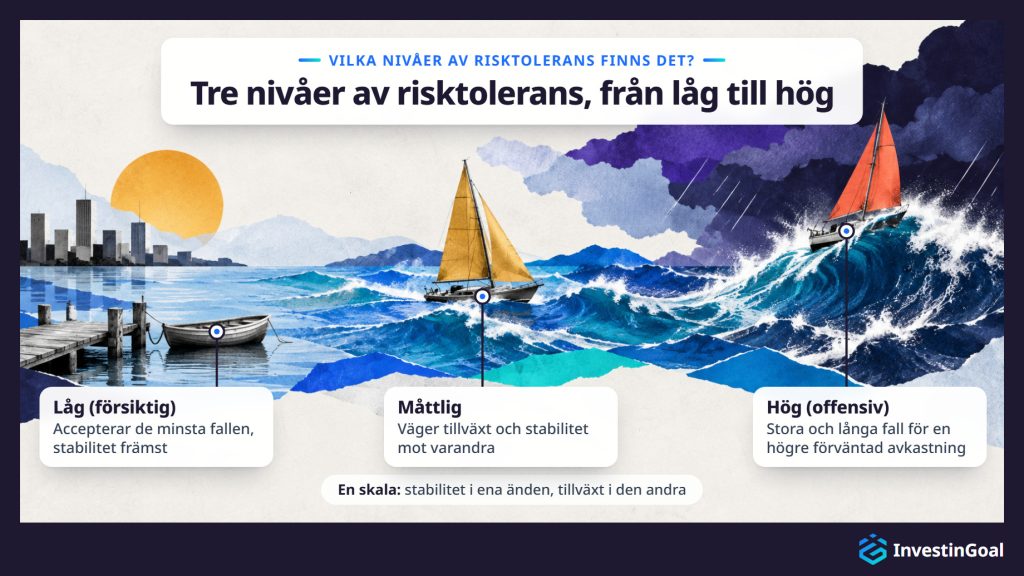
De tre nivåerna av risktolerans är låg (försiktig), måttlig och hög (offensiv). En låg risktolerans accepterar bara de minsta fallen och sätter stabilitet främst, en måttlig väger tillväxt och stabilitet mot varandra, och en hög accepterar stora och långa fall för en högre förväntad avkastning på lång sikt.
Antalet nivåer är en konvention hos den som bygger frågeformuläret, inte en standard. De flesta guider använder tre nivåer: försiktig, måttlig och offensiv. Vissa använder fem, från mycket försiktig till mycket offensiv, och vissa robotrådgivare, nättjänster som bygger och driver en portfölj automatiskt utifrån kundens svar, ersätter nivåerna med en numerisk poäng. Alla versioner löper längs samma linje, från stabilitet som köps med mindre tillväxt i ena änden till tillväxt som köps med mindre stabilitet i den andra. Den här artikeln använder tre nivåer, och varje nivå har en exempelmix i tabellen i avsnittet om aktier och obligationer. Nedan följer de tre nivåerna på den vanliga skalan, ordnade efter hur stort fall var och en accepterar i utbyte mot tillväxt.
En låg risktolerans är den nivå på skalan som accepterar de minsta fallen och ger stabilitet och bevarande av kapitalet företräde framför tillväxt. Fall väcker oro hos investeraren och lust att sälja. Den här nivån kallas också försiktig.
På skalan för risktolerans ligger den låga nivån där investeraren accepterar minst fall i utbyte mot tillväxt. En investerare på den låga nivån upplever varje fall som ett hot mot pengar som borde vara trygga, så även ett måttligt fall väcker lusten att sälja. Inställningen i den här änden av skalan kallas riskaversion. En riskavert investerare föredrar ett säkert utfall framför ett riskfyllt med lika högt eller högre förväntat värde, till exempel 10 000 kr med säkerhet framför en jämn chans på 0 kr eller 22 000 kr.
Det den låga nivån avstår från är tillväxt. Låg risk är dock inte ingen risk. Inflationen urholkar kontanter, och obligationspriserna faller när räntorna stiger, så en försiktig investerare byter djupa fall mot långsammare och tystare risker. Att byta tillväxt mot stabilitet är huvudtanken i hur man investerar försiktigt, och bytet håller så länge den långsammare tillväxten ändå når målet.
En måttlig risktolerans är den mellersta nivån på skalan, som väger tillväxt och stabilitet mot varandra. Investeraren står ut med märkbara årliga fall i utbyte mot tillväxt, men inte de djupaste.
På skalan för risktolerans ligger den måttliga nivån mellan den låga och den höga. En investerare på den måttliga nivån accepterar att ett år kan sluta med förlust i utbyte mot tillväxt över tid, men skulle sälja vid de djupaste fallen, de som tar år att återhämta sig från. Tillväxt och stabilitet får var sin betydande del av pengarna.
En måttlig portfölj har fortfarande dåliga år. Den faller när marknaderna faller, bara inte lika långt som en offensiv, och raden 60/40 i tabellen i avsnittet om aktier och obligationer visar hur långt den måttliga exempelmixen föll under sitt sämsta år.
En hög risktolerans är den nivå på skalan som accepterar stora och långa fall i utbyte mot en högre förväntad avkastning på lång sikt. Den här nivån kallas också offensiv.
På skalan för risktolerans ligger den höga nivån där investeraren accepterar mest fall i utbyte mot tillväxt. En investerare på den höga nivån kan se en stor del av portföljens värde försvinna i månader eller år och ändå behålla den, eftersom den förväntade avkastningen över decennier är poängen. En hög risktolerans är vanlig bland investerare med långa horisonter, men den är inte förbehållen dem. Det som gör den hög är viljan, inte åldern.
Hög risk är ingen garanti för högre avkastning. Den högre avkastningen förväntas över långa perioder, och fallen på vägen är djupare. En hög risktolerans är aldrig skäl att ta mer risk än riskkapaciteten tillåter, eftersom startpunkten är den lägsta av de två. Inom den gräns som riskkapaciteten sätter är bytet av stabilitet mot tillväxt grunden för hur man investerar offensivt.
Vilka faktorer påverkar risktoleransen?
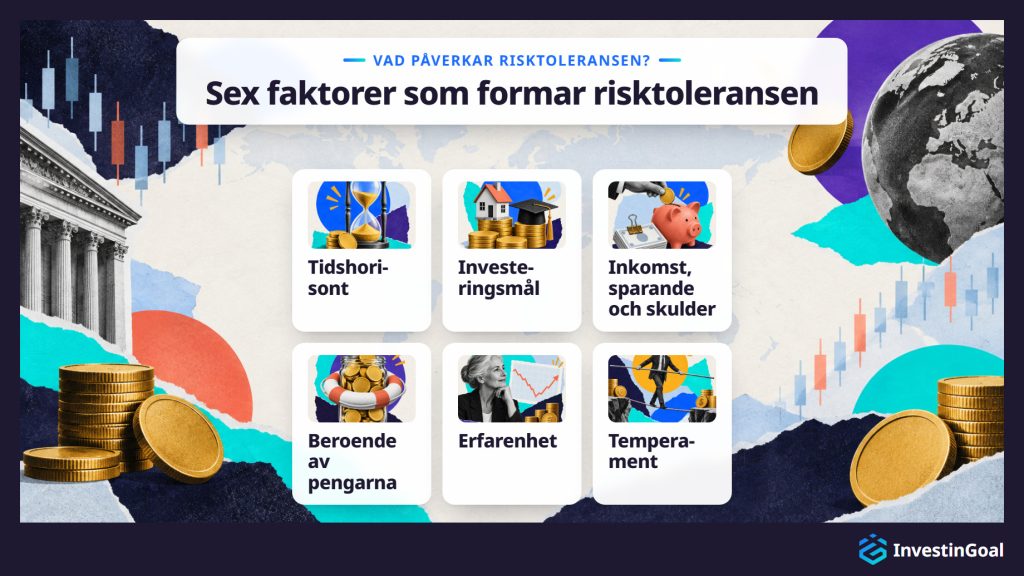
Sex faktorer påverkar risktoleransen, fyra ekonomiska och två personliga, och de räknas upp nedan.
- Tidshorisont: antalet år innan du behöver pengarna. Ett mål som ligger 25 år bort ger tid att återhämta sig från flera fall, medan ett mål som ligger två år bort inte ger någon. Återhämtningstiden är skälet till varför tidshorisonten spelar roll, och en längre horisont höjer riskkapaciteten mer än viljan.
- Investeringsmål: de ekonomiska mål som pengarna är till för, till exempel en bostad, ett barns utbildning eller pensionen. Ett mål med fast datum och fast belopp ger mindre utrymme för ett fall än ett mål som kan vänta eller krympa.
- Inkomst, sparande och skulder: inkomstens storlek och stabilitet, det sparande som redan byggts upp och det som är skyldigt. Sparande och skulder tillsammans bestämmer nettoförmögenheten, det man äger minus det man är skyldig, och en högre nettoförmögenhet med en stadigare inkomst tar en förlust lättare.
- Beroende av pengarna: hur mycket du är beroende av de investerade pengarna för levnadskostnader eller akuta behov. FINRA:s investerarguide om risktolerans räknar upp beroendet av de investerade medlen bland faktorerna bakom den. En buffert som hålls åtskild i kontanter, och få behov av likviditet, sänker det beroendet.
- Erfarenhet: kunskap om hur marknaderna fungerar och tid som lagts på att följa marknadscykler. En investerare som har sett ett fall och en återhämtning vet hur ett fall känns och hur lång en återhämtning kan ta.
- Temperament: om du till din natur är en försiktig människa eller en riskvillig. Temperamentet påverkar viljan mest direkt, och det syns i hur du hanterar osäkerhet även utanför investeringar.
De fyra första faktorerna verkar mest på riskkapaciteten, den ekonomiska förmågan att ta en förlust, och de två sista verkar på viljan, alltså risktoleransen. Utöver dessa sex är den faktor som nämns oftast åldern, eftersom den förflyttar tidshorisonten och de ekonomiska faktorerna på en gång.
Risktoleransen vid investering är vanligtvis som högst tidigt i livet, när en investerare är ung, långt från målet, har få åtaganden och har decennier på sig att återhämta sig från ett fall. Det ungdomen höjer är framför allt riskkapaciteten, tiden att återhämta sig, inte temperamentet. En ung nybörjare kan vara orolig och en äldre investerare lugn.
Det vanliga svaret vilar på tid. Vid 25 år har pengar till pensionen ungefär 40 år på sig att återhämta sig från ett fall, och en ung investerare har ofta inga försörjningsansvar och inget bolån. Vart och ett av de förhållandena höjer förmågan att ta en förlust, alltså riskkapaciteten, medan viljan beror på personen.
Ta en 25-åring och en 60-åring som båda har mest aktier när marknaden faller 40 %. 25-åringen har fyra decennier på sig för att kurserna ska återhämta sig och flera år av nya insättningar som köper till lägre priser. 60-åringen kan behöva pengarna inom fem år, och ett fall på 40 % kan skjuta upp pensionen.
En ung investerare som är orolig för fall börjar vid sin egen risktolerans, inte vid den nivå som åldern antyder. En investerare säljer en mix som åldern tillåter men som nerverna inte klarar av det första dåliga året, och förlorar med försäljningen ungdomens tidsfördel.
Hur mäts risktolerans?
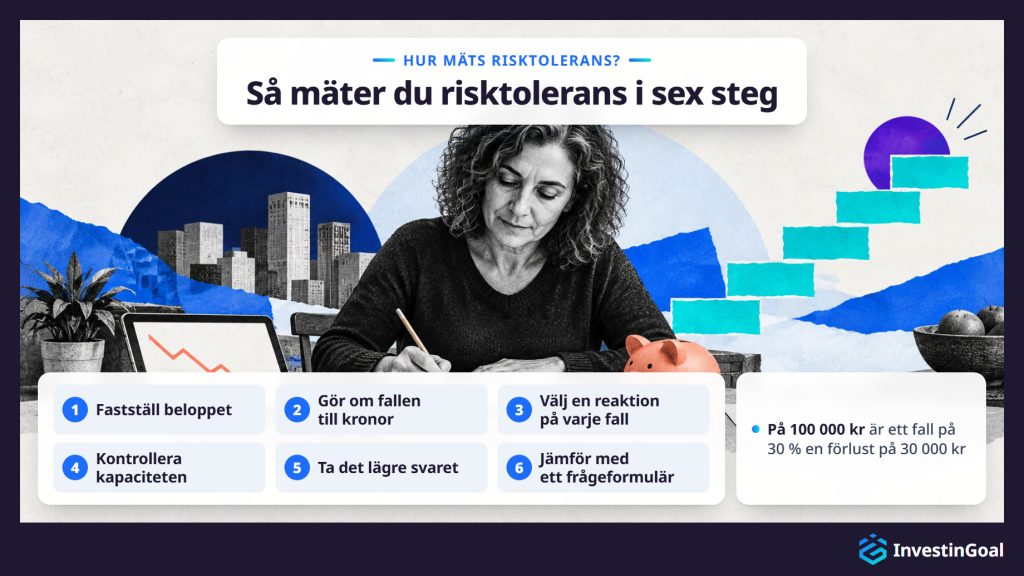
Risktolerans mäts med ett självtest i sex steg, gjort på ditt eget belopp i kronor och uppräknat nedan i den ordning uppgiften kräver.
- Fastställ beloppet: skriv ned den summa du faktiskt tänker investera, inte en hypotetisk portfölj. Exemplen nedan använder 100 000 kr. Byt ut det mot ditt eget belopp.
- Gör om fallen till kronor: tillämpa de fall som riskformulär använder (15 % på ett år, 20 till 30 % på ett år, en summa som minskat med 30 %) och ett kraftigt fall på 50 % på ditt belopp. På 100 000 kr är ett fall på 15 % en förlust på 15 000 kr, ett fall på 30 % en förlust på 30 000 kr och ett fall på 50 % en förlust på 50 000 kr. Kronbeloppet är den siffra som visar din verkliga risktolerans, eftersom en procentsats känns abstrakt tills det är dina egna pengar.
- Välj en reaktion på varje fall: för varje kronförlust, avgör om du skulle sälja, behålla eller köpa mer. Om du har upplevt ett verkligt fall med dina egna pengar väger det du faktiskt gjorde tyngre än det du förutspår nu. Den största förlust du skulle behålla utan att sälja är din risktolerans i kronor.
- Kontrollera kapaciteten: svara på tre frågor om själva pengarna: när du behöver dem, om en buffert finns bakom dem och hur mycket du är beroende av dem. Pengar som behövs inom några år, eller pengar utan buffert bakom sig, pekar mot en låg riskkapacitet vad steg 3 än sa.
- Ta det lägre svaret: koppla den största förlust du skulle behålla till en nivå genom att jämföra den med de sämsta åren för de tre exempelmixarna i tabellen i avsnittet om aktier och obligationer, och börja sedan från den lägre av den nivån och din riskkapacitet. En hög risktolerans med en låg riskkapacitet börjar på den låga nivån, och det gör också en låg risktolerans med en hög riskkapacitet.
- Jämför med ett frågeformulär: gör risktoleransformuläret hos din egen mäklare eller hos en robotrådgivare och jämför resultatet med ditt eget. Ett frågeformulär ger en uppskattning byggd på sina egna frågor. Uppskattningen skiljer sig från en leverantör till nästa, den är inte rådgivning, och när den görs på en lugn eller stigande marknad tenderar den att överskatta risktoleransen, eftersom en stigande marknad inte kan avgöra om du är bekväm med investeringsrisk eller bara med stigande kurser. En finansiell rådgivare tillför fördjupande frågor och upptäcker motsägelser, till exempel ett offensivt svar bredvid en kort horisont.
Spara en notering om den kronförlust du accepterade i steg 3. Du mäter ett verkligt fall mot den siffran senare.
Risktoleransen förändras under ett liv, och de sex tillfällen som kräver en ny utvärdering räknas upp nedan, från livshändelser till förändringar på marknaden och i kalendern.
- Förändringar i familjen: giftermål, skilsmässa eller ett barn ändrar vem som är beroende av pengarna och hur stor buffert hushållet behöver.
- Förändringar i karriär och inkomst: ett nytt jobb, en löneökning eller ett förlorat jobb ändrar inkomstens stabilitet och därmed hur stor förlust hushållet kan ta.
- Ett oväntat tillskott eller en stor utgift: ett arv eller en bonus kan höja riskkapaciteten, och ett bostadsköp eller en stor räkning kan sänka den.
- Ålder och ett närmare mål: varje decennium förkortar horisonten till pensionen. Den gradvisa förskjutningen mot lägre risk när målet närmar sig är huvudregeln i hur man investerar efter ålder, och varje steg i förskjutningen är ett tillfälle att göra om uppskattningen.
- En stor marknadsrörelse: en krasch eller en lång uppgång ändrar riskuppfattningen och förvränger varje uppskattning du gör just då. Gör om uppskattningen när marknaden har lugnat sig, aldrig mitt i ett fall.
- En årlig genomgång: en gång om året, gör om självtestet på det aktuella beloppet, även när inget annat har förändrats, eftersom kronsiffrorna växer med portföljen.
Hur formar risktoleransen mixen av tillgångsslag?
Risktoleransen formar mixen av tillgångsslag genom att bestämma andelen pengar i aktier, det slag som faller längst, jämfört med de stabilare obligationerna och kontanterna. Den andelen bestämmer sedan portföljens förväntade avkastning på lång sikt och hur djupa dess fall blir.
Kedjan börjar vid din startnivå: den lägre av risktolerans och riskkapacitet, funnen med självtestet. En låg nivå lägger en liten del av pengarna i aktier, en hög nivå lägger en stor del i aktier, och den måttliga nivån ligger däremellan. Andelen aktier driver sedan resten: ju mer av pengarna som ligger i aktier, desto högre förväntad avkastning över decennier och desto djupare fall på vägen.
Tre slags placeringar, eller tillgångsslag, bär mixen. Aktier är andelar i bolag, med den högsta förväntade avkastningen och de djupaste fallen. Obligationer är lån till stater, till exempel svenska statsobligationer, och till företag, med stabilare priser och lägre avkastning. Kontanter är det stabilaste av de tre och det som inflationen urholkar. Kontanter ligger på ett sparkonto eller i en penningmarknadsfond, en fond av mycket kortfristiga lån. En första mix behöver bara de här tre av alla typer av investeringar, eftersom de tillsammans redan täcker avvägningen mellan tillväxt och stabilitet som risktoleransen avgör.
Tabellen nedan visar de tre placeringsslagen, jämförda utifrån vad var och en är, vad den erbjuder och vad den kostar.
| Typ av placering | Vad det är | Vad det erbjuder | Vad det kostar |
|---|---|---|---|
| Aktier | Andelar i bolag | Högsta förväntade avkastning | Djupaste fallen |
| Obligationer | Lån till stater och företag | Stabilare priser | Lägre avkastning |
| Kontanter | Sparkonto eller penningmarknadsfond | Stabilast av de tre | Urholkas av inflationen |
När du har satt andelen aktier är det att hålla mixen ett val mellan att bygga den själv, köpa den färdig och lämna den till en tjänst.
- En portföljmall med två fonder: kopiera exempelmixen för din nivå med en bred aktieindexfond och en obligationsfond, köpta hos vilken mäklare som helst. En indexfond innehåller alla aktier eller obligationer i ett marknadsindex, och många indexfonder finns som ETF:er (börshandlade fonder), som köps och säljs på börsen som en enda aktie. Två fonder är den enklaste av portföljmallarna för nybörjare, och du håller själv i fördelningen.
- En blandfond eller målårsfond: en blandfond innehåller en fast mix av aktier och obligationer, och en målårsfond, där en sådan erbjuds, innehåller en mix som blir försiktigare ju närmare dess år kommer. Båda fonderna ombalanserar sig själva, så fördelningen håller sig vid sitt mål utan att du behöver göra något.
- En robotrådgivare: en tjänst av det här slaget ställer sina egna frågor, bygger mixen utifrån dina svar och driver den åt dig.
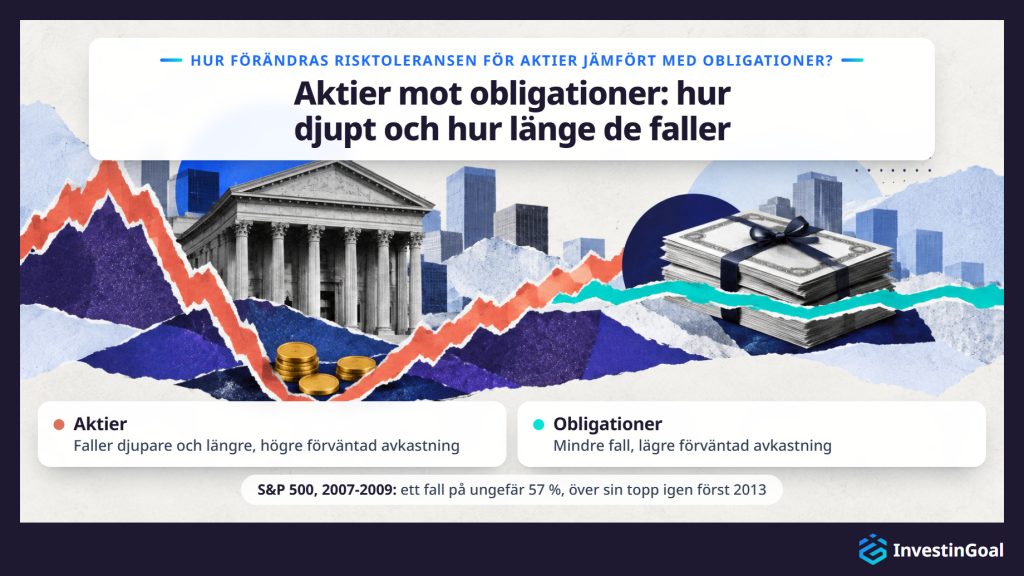
Den risktolerans en placering kräver förändras mellan aktier och obligationer med djupet och längden på de fall var och en medför. Aktier kräver mer risktolerans, eftersom de i utbyte mot en högre förväntad avkastning på lång sikt faller djupare och längre och kan förlora kapital. Obligationer kräver mindre, med lägre förväntad avkastning och mindre fall.
S&P 500 följer 500 stora amerikanska bolag, och dess kurs föll ungefär 57 % under den globala finanskrisen 2007-2009, från en slutkurs på toppen på 1 565,15 den 9 oktober 2007 till en slutkurs på 676,53 den 9 mars 2009. Indexet stängde inte över sin topp från 2007 förrän den 28 mars 2013, mer än fem år efter toppen. På 100 000 kr i aktier är ett fall på 57 % en förlust på ungefär 57 000 kr. Den högre förväntade avkastningen på aktier kommer utan garanti.
Obligationer kräver mindre risktolerans eftersom deras priser rör sig mindre, och den förväntade avkastningen är lägre i utbyte. Obligationer är dock inte riskfria, eftersom obligationspriserna faller när räntorna stiger.
Beslutet följer av hur djupa fallen är. Ju mer av pengarna som ligger i aktier, desto mer risktolerans kräver mixen, så ju lägre nivå, desto större obligationsandel. För att välja fördelning behövs bara det kriteriet, resultatet av att jämföra aktier och obligationer utifrån hur djupt och hur länge de faller. Vilka aktier eller obligationer man ska köpa är ett separat val.
Tabellen nedan visar de tre exempelmixarna, en för varje nivå av risktolerans, jämförda utifrån fördelning, sämsta kalenderår och det året i kronor på 100 000 kr.
| Nivå | Aktier | Obligationer | Sämsta kalenderår | Sämsta året på 100 000 kr |
|---|---|---|---|---|
| Försiktig | 20 % | 80 % | Ca -10 % (1931) | Ca -10 000 kr |
| Måttlig | 60 % | 40 % | Ca -27 % (1931) | Ca -27 000 kr |
| Offensiv | 80 % | 20 % | Ca -35 % (1931) | Ca -35 000 kr |
Mixar och sämsta kalenderår: modellportföljernas fördelningar hos Vanguard, en stor amerikansk fondförvaltare, och deras publicerade historik över årlig avkastning sedan 1926. De tre mixarna är exempel, inte rekommendationer, och tidigare resultat är ingen garanti för framtida resultat.
Varje steg uppåt i aktieandelen fördjupar det sämsta året: från ungefär 10 000 kr till ungefär 35 000 kr på 100 000 kr mellan den försiktiga och den offensiva mixen, mer än tre gånger så mycket. Den mix du ska börja med är den vars sämsta år, i kronor på ditt eget belopp, är en förlust du skulle stå ut med.
Tre metoder håller en portfölj i linje med risktoleransen över tid, och de räknas upp nedan med den avvikelse var och en förhindrar.
- Tillgångsallokering: fördelningen mellan aktier, obligationer och kontanter som är satt för din nivå, som i exempelmixarna i tabellen ovan. En skriftlig fördelning förhindrar avvikelsen hos en portfölj som byggts på impuls, ett köp i taget. Att hålla fördelningen som ett skriftligt mål är huvuddelen av vad tillgångsallokering innebär. Nya pengar sätts in med samma fördelning, och fördelningen ändras när uppskattningen av risktolerans eller riskkapacitet ändras, inte när marknaden rör sig.
- Diversifiering: varje placeringsslag spritt över många innehav genom breda indexfonder. Diversifieringen förhindrar avvikelsen hos en portfölj vars risk hamnar att vila på ett fåtal bolag. En bred fond ger läroboksexemplet på definitionen av diversifiering i ett enda köp, även om diversifiering inte garanterar vinst eller skyddar mot förlust.
- Ombalansering: att föra tillbaka fördelningen till sitt mål efter att marknaderna har flyttat den. Börja på 60/40 med 60 000 kr i aktier och 40 000 kr i obligationer. Efter ett år där aktierna stiger 30 % och obligationerna är oförändrade innehåller portföljen 78 000 kr i aktier och 40 000 kr i obligationer, ungefär 66/34, en mer riskfylld mix än den som valdes. Att sälja en del av det som steg och köpa det som föll återställer nivån, en gång om året eller så fort ett slag rör sig förbi ett satt band, till exempel fem procentenheter.
Tabellen nedan visar de tre metoderna, jämförda utifrån vad var och en är, den avvikelse den förhindrar och hur den tillämpas.
| Metod | Vad det är | Avvikelse som förhindras | Hur den tillämpas |
|---|---|---|---|
| Tillgångsallokering | Fördelning mellan aktier, obligationer och kontanter satt för din nivå | En portfölj byggd på impuls | Skriftligt mål; nya pengar med samma fördelning |
| Diversifiering | Varje slag spritt över många innehav | Risk som vilar på ett fåtal bolag | Breda indexfonder |
| Ombalansering | Att föra tillbaka fördelningen till sitt mål | En mer riskfylld mix efter marknadsrörelser | En gång om året eller förbi ett satt band |
SEC (Securities and Exchange Commission) är den federala tillsynsmyndigheten för de amerikanska värdepappersmarknaderna. Den behandlar de tre metoderna som en enda rutin i sin investerarguide Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, publicerad på investor.gov. Alla tre metoderna ryms också i en enda blandfond eller, där en sådan erbjuds, en målårsfond, som ombalanserar sig själv när marknaderna rör sig.
Risktolerans tillämpas på pensionskonton genom varje kontos egna regler. I ett pensionssparande som en arbetsgivare erbjuder sina anställda, där sådana finns, väljer du ofta bland sparandets fonder eller placeringsalternativ, och ett förvalsalternativ tar vanligtvis emot pengarna för den som inte väljer. På ett pensionskonto som du öppnar själv hos en mäklare eller en annan leverantör väljer du mixen, eller ett av de placeringsalternativ som leverantören erbjuder. Eftersom pengarna på båda kontona är tänkta att ligga kvar tills pensionen, ofta med en kostnad eller en skatt för uttag i förtid, är kapaciteten för risk i den potten högre.
En arbetsgivares sparande begränsar valet till de fonder eller alternativ som sparandet erbjuder. Förvalsalternativet, där sparandet har ett, är den fond dina inbetalningar går till om du inte väljer något. I USA fann Vanguard, en stor fondförvaltare, i sin rapport How America Saves 2024 att 98 % av de pensionsplaner den administrerar som anmäler anställda automatiskt använde en målårsfond som förval, och en målårsfond som är inställd på ditt förväntade pensionsår innehåller redan en mix som blir försiktigare med tiden. Där arbetsgivaren lägger till pengar utöver dina inbetalningar går de pengarna vanligtvis till samma mix som du väljer.
Ett pensionskonto som du öppnar själv lämnar mer av valet åt dig. Beroende på vad leverantören tillåter kan du köpa de två fonderna i din nivås exempelmix, en enda blandfond eller, där en sådan erbjuds, en målårsfond, välja det placeringsalternativ som ligger närmast din nivå, eller lämna kontot till en robotrådgivare.
Den långa väntan innan pengarna kan användas är det som höjer riskkapaciteten. För en investerare som är decennier från pensionen har pengar som investeraren inte lätt kan använda fram till dess den långa horisont som gör att de kan återhämta sig från fall. En investerare kan därför ha olika nivåer i olika potter: en offensiv mix på ett pensionskonto som ligger orört i 30 år, och pengarna till en handpenning på en bostad som ska betalas om tre år hålls helt utanför volatila tillgångar. Att sätta nivån pott för pott är sättet på vilket risktoleransen kommer in i den bredare frågan om hur man investerar inför pensionen.
Vad händer om en portfölj inte stämmer med investerarens risktolerans?
Om en portfölj inte stämmer med investerarens risktolerans betalar investeraren för felet åt båda hållen. För mycket risk leder till att man säljer efter ett fall, vilket låser in förlusten och är den dyraste följden. För lite risk betyder långsammare tillväxt, ett mål som nås senare eller missas, och kontanter som förlorar mark mot inflationen.
För mycket risk visar sig vid det första djupa fallet. En investerare vars mix faller längre än vad investeraren kan bära säljer, och en försäljning efter ett fall gör en förlust på papperet till en bestående, ofta före den återhämtning som investeraren då inte längre äger. Studien Mind the Gap från Morningstar, ett amerikanskt företag som analyserar och betygsätter investeringsfonder, fann att den genomsnittliga dollarn som investerades i amerikanska fonder gav ungefär 1,1 procentenheter mindre per år än fonderna själva under de tio åren fram till 2023, eftersom investerare köpte och sålde vid fel tidpunkter.
Kostnaden för för lite risk är svårare att se. En mix som är försiktigare än investerarens nivå växer långsammare, så investeraren når ett mål senare eller missar det, och pengar som hålls i kontanter förlorar köpkraft mot inflationen varje år.
En mix som du kan behålla genom ett dåligt år undviker båda kostnaderna, eftersom den är försiktig nog för att inte säljas och växande nog för att nå målet.
Varför frågar investeringsplattformar om risktolerans när man öppnar ett konto?
Risktoleransen efterfrågas när man öppnar ett konto på en investeringsplattform eftersom EU:s regler kräver att företaget känner till den innan det rekommenderar en investering eller förvaltar dina pengar. MiFID II, EU:s lag om investeringstjänster som Finansinspektionen, den svenska finansiella tillsynsmyndigheten, tillämpar i Sverige, räknar upp risktolerans bland de investeringsmål som ett företag måste samla in för att bedöma lämplighet innan det rekommenderar en investering eller förvaltar en portfölj, och den har tillämpats sedan den 3 januari 2018. Ett företag som bara utför dina order måste i stället kontrollera, innan det säljer en komplex produkt till dig, till exempel en option, att du har kunskapen och erfarenheten för att förstå den.
Frågan kommer vanligtvis i en av två former. Vissa kontoformulär ber dig välja en profil, från försiktig till offensiv. Andra frågar efter ett investeringsmål, till exempel inkomst, tillväxt eller spekulation. Samma fråga dyker ofta upp när du går med i en arbetsgivares pensionssparande eller öppnar ett pensionskonto själv.
Vad ditt svar leder till beror på plattformen. Hos en robotrådgivare bestämmer svaren den allokering som tjänsten kommer att driva. Ett försiktigt svar ger en obligationstung portfölj, och ett offensivt svar en aktietung. Hos en mäklare där du sköter allt själv väljer du dina egna placeringar, och svaret blir den profil som ligger bakom varje rekommendation som mäklaren ger. Svaret kan också påverka handelsbehörigheter, till exempel godkännande för att handla optioner, kontrakt som ger rätt att köpa eller sälja en tillgång till ett bestämt pris före ett bestämt datum. Att överdriva sin risktolerans för att framstå som en erfaren investerare utsätter dig för produkter och förluster som du inte medvetet valt. En robotrådgivare agerar på ditt svar varje dag, medan en mäklare där du sköter allt själv har det i akten och överlåter valen åt dig, och kontrasten är det första testet i frågan om vilken investeringsplattform som är bäst för en nybörjare.
Hur förändras utvärderingen av risktolerans för en ny investerare?
Utvärderingen av risktolerans förändras för en ny investerare eftersom en ny investerare ännu inte kan använda självtestets steg om tidigare beteende. Utan något börsfall att se tillbaka på uppskattar en ny investerare nivån med kronsjälvtestet på det belopp som faktiskt planeras. Uppskattningen utgår från den lägre av risktolerans och riskkapacitet, och från nivån under när investeraren är osäker.
Metoden med tidigare beteende bygger på minnet: hur du reagerade förra gången marknaderna föll. En ny investerare har inget sådant minne, så reaktionerna i självtestet är val som görs i förväg, på kronförlusterna för det belopp som faktiskt planeras, och ingenting har ännu bekräftat dem.
Att börja en nivå lägre när man är osäker kostar lite. En mix som är en nivå för försiktig växer lite långsammare under ett år, medan investeraren kan sälja en mix som är en nivå för offensiv vid dess första fall. Ett frågeformulär som görs på en lugn marknad tenderar att överskatta risktoleransen, och en ny investerare har inget tidigare fall att rätta det med, vilket är ytterligare ett skäl att börja lågt.
Övningshandel betyder att investera med virtuella pengar på ett demokonto. Det visar hur en portfölj rör sig men inte hur det känns att förlora sina egna pengar. Känslan är det som risktoleransen mäter, och bara riktiga pengar ger den.
Det första året med riktiga pengar är mätningen som bekräftar eller rättar uppskattningen, och dess första verkliga fall är provet. En försiktig uppskattning kan också lämna ett mål utom räckhåll, och även en väl avvägd mix lämnar risker som matchningen inte täcker.
Risktoleransen testas av det första börsfallet när fallet i kronor möter den siffra som investeraren accepterade i självtestet. Att behålla genom ett fall inom den siffran bekräftar uppskattningen. Ett fall som visar sig outhärdligt inom den visar att investeraren överskattade risktoleransen.
Att förlora pengar i en börsnedgång är normalt på varje nivå av risktolerans. Även den försiktiga exempelmixen har haft förlustår, och ett första fall är ögonblicket då en ny investerare lär sig hur en förlust i kronor känns.
En förlust blir bestående först när investeraren säljer placeringen. Fram till dess är den en förlust på papperet, och bara att behålla återställer en förlust på papperet. S&P 500 behövde år efter sitt fall 2007-2009 för att återta sin topp, vilket avsnittet om aktier och obligationer visar, och de investerare som behöll genom de åren var de som fick återhämtningen.
Att behålla fungerar bäst när planen redan finns på plats. Regelbundna insättningar fortsätter att gå in med samma fördelning, så nya pengar köper till lägre priser, och ombalansering köper det slag som föll, motsatsen till en panikförsäljning.
Ett fall som visar sig outhärdligt inom den siffra du accepterade visar att du överskattade din risktolerans. Svaret är att sänka nivån för nya pengar när marknaden har lugnat sig, inte att sälja på botten, vilket skulle låsa in den förlust som självtestet var tänkt att förebygga.
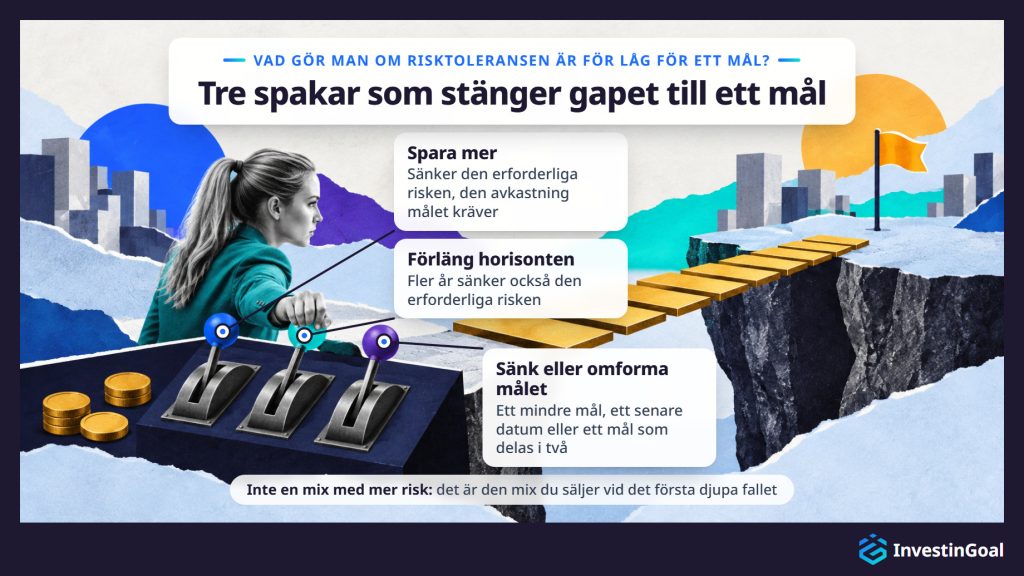
När risktoleransen är för låg för att nå ett investeringsmål stänger investeraren gapet genom att spara mer, genom att förlänga horisonten eller genom att sänka eller omforma målet, och inte med en mix med mer risk som investeraren skulle sälja vid det första fallet. Gapet uppstår när målet kräver en högre avkastning än vad mixen på investerarens nivå kan förväntas ge. Den avkastning som krävs kallas erforderlig risk.
Att nå 1 000 000 kr på 15 år med 3 000 kr i månaden betyder 540 000 kr i insättningar, och resten måste komma från avkastning: ungefär 7,6 % om året. När mixen på din nivå inte kan förväntas ge den avkastningen ligger målet utom räckhåll som det ser ut.
En mix med mer risk ser ut som den självklara lösningen och är den felaktiga. En mix över din nivå är den mix du säljer vid det första djupa fallet, och försäljningen låser in en förlust som lämnar målet längre bort än förut.
Tre spakar stänger gapet i stället. Att spara mer sänker den erforderliga risken. 3 500 kr i månaden når samma 1 000 000 kr på 15 år med ungefär 5,8 % om året. Att förlänga horisonten gör detsamma. 3 000 kr i månaden under 20 år når 1 000 000 kr med ungefär 3,2 % om året. Att sänka eller omforma målet verkar från andra hållet. 3 000 kr i månaden i 15 år når 800 000 kr med ungefär 5 % om året.
Tabellen nedan visar startplanen och de tre spakarna, jämförda utifrån månadssparande, år, mål och den avkastning som krävs per år.
| Plan | Månadssparande | År | Mål | Avkastning som krävs per år |
|---|---|---|---|---|
| Startplan | 3 000 kr | 15 | 1 000 000 kr | Ca 7,6 % |
| Spara mer | 3 500 kr | 15 | 1 000 000 kr | Ca 5,8 % |
| Förlänga horisonten | 3 000 kr | 20 | 1 000 000 kr | Ca 3,2 % |
| Sänka eller omforma målet | 3 000 kr | 15 | 800 000 kr | Ca 5 % |
Att sänka eller omforma målet innebär ett mindre mål, ett senare datum eller ett mål som delas i två, vilket i varje fall för den erforderliga risken inom räckhåll för din nivå. Att se över själva målet är en del av att veta hur man sätter investeringsmål, och investeringsplanen är där investeraren sätter mål, horisont och risktolerans samman och prövar dem mot varandra.
En låg risktolerans innebär ändå investeringsrisker eftersom den mix den pekar mot byter djupa fall mot tre andra risker: inflation, som urholkar kontanternas köpkraft, ränterisk, som sänker obligationspriserna när räntorna stiger, och att målet inte nås.
Inflationen verkar långsamt på kontanter och utan något synligt fall. Vid 3 % inflation om året köper 100 000 kr som ligger i kontanter utan ränta efter tio år det som ungefär 74 400 kr köper i dag, eftersom 1 ÷ 1,03¹⁰ är ungefär 0,74: ungefär en fjärdedel av köpkraften är borta, fast saldot aldrig föll.
Ränterisken verkar på obligationer. När räntorna stiger betalar nya obligationer mer, så priset på befintliga obligationer faller tills deras avkastning matchar. Under 2022, när räntorna steg snabbt, förlorade indexet Bloomberg US Aggregate över den breda amerikanska obligationsmarknaden ungefär 13 %, det sämsta kalenderåret i indexets historia.
Att målet inte nås är den tredje risken. En mix som faller lite kan också växa för lite, så målet missas med det belopp som den försiktiga mixen inte lyckades tjäna. Inflation, räntor och uteblivet mål hör till de bredare riskerna med att investera som ingen mix slipper undan.
Att matcha risktoleransen räcker inte för att hantera investeringsrisk eftersom den matchade mixen bara bestämmer hur långt portföljen som helhet kan falla. Den matchade mixen skyddar inte mot att ett enskilt innehav kollapsar, eller mot ett kontantbehov som tvingar fram en försäljning på botten av ett fall.
Det första gapet är koncentration. Pengar i en enda aktie eller i några få kan förlora hela sitt värde oavsett investerarens nivå. Lehman Brothers var en av de största amerikanska investeringsbankerna när den gick i konkurs i september 2008, och dess aktier blev nästan värdelösa. Investeraren håller därför aktiedelen genom breda fonder, diversifieringen bland de metoder som håller en portfölj i linje med risktoleransen, så att inget enskilt bolag kan sänka den.
Det andra gapet är tvångsförsäljning. Ett jobbförlust eller en stor räkning under ett fall kan tvinga fram en försäljning på botten, just den förlust som risktoleransen är avsedd att undvika. En buffert betalar för nödsituationen i stället, så portföljen behöver inte säljas. Den vanliga riktlinjen är tre till sex månaders utgifter, hållna i kontanter utanför mixen. Breda fonder och en buffert skyddar investeraren där matchningen inte räcker, och båda hör till den bredare frågan om hur man hanterar investeringsrisk.








