
ETF för nybörjare: den kompletta guiden
En ETF (exchange-traded fund, börshandlad fond) är en fond som äger en korg av tillgångar och handlas på en börs som en vanlig aktie. Med ett enda köp av en ETF får en nybörjare en del av hundratals eller tusentals värdepapper, och de flesta ETF:er följer ett index som S&P 500, MSCI World eller FTSE 100. Till skillnad från en värdepappersfond handlas en ETF under hela dagen till marknadspris, kostar oftast mindre och kräver inget minimibelopp utöver priset på en andel.
ETF:er finns i fem huvudtyper: aktie-ETF:er, obligations-ETF:er, råvaru-ETF:er, sektor- och temafonder samt ESG-ETF:er. De flesta nybörjare börjar med en bred aktie-ETF, och inom EU och i Storbritannien väljer de också mellan ackumulerande ETF:er, som återinvesterar utdelningen, och utdelande ETF:er, som betalar ut den som kontanter.
En bred ETF är också det billigaste valet. Breda indexfonder i ETF-form tar mellan 0,03 % och 0,20 % per år, plus courtage från brokern och skillnaden mellan köp- och säljkurs (spread), medan aktivt förvaltade fonder ofta tar 0,50 % till 1,50 %. Under 2025 presterade 79 % av de aktivt förvaltade amerikanska storbolagsfonderna sämre än S&P 500. Låga kostnader tar inte bort risken, eftersom S&P 500 föll 57 % under finanskrisen 2007–2009 och 34 % i covid-19-kraschen 2020. ETF:er passar därför pengar som kan ligga kvar investerade i många år.
Att investera i många år börjar med fyra steg som är desamma överallt: öppna ett konto hos en reglerad broker, sätta in pengar, välja en ETF och lägga en köporder. Kontot ser olika ut från land till land. Nybörjare i Sverige använder plattformar som Nordnet, Avanza eller DEGIRO, sparplaner i ETF:er som hos Nordnet eller Avanza och skattemässigt fördelaktiga konton som investeringssparkontot (ISK). Privatinvesterare i Sverige kan inte köpa ETF:er som är noterade i USA, men UCITS-versioner som följer samma index handlas på europeiska börser.
Bland dessa fonder väljer en nybörjare sin första ETF utifrån fem kriterier: indexet, förvaltningsavgiften (expense ratio), fondens storlek, replikeringsmetoden och valet mellan ackumulerande och utdelande. Plattformen kommer sist, och en nybörjare bedömer den utifrån fyra faktorer: utbudet av ETF:er, den totala kostnaden, regleringen och vilken kontotyp den erbjuder.
Vad för dig till den här guiden i dag?
Välj ett alternativ och se hur ditt svar står sig mot andra läsares.
Vad är en ETF?
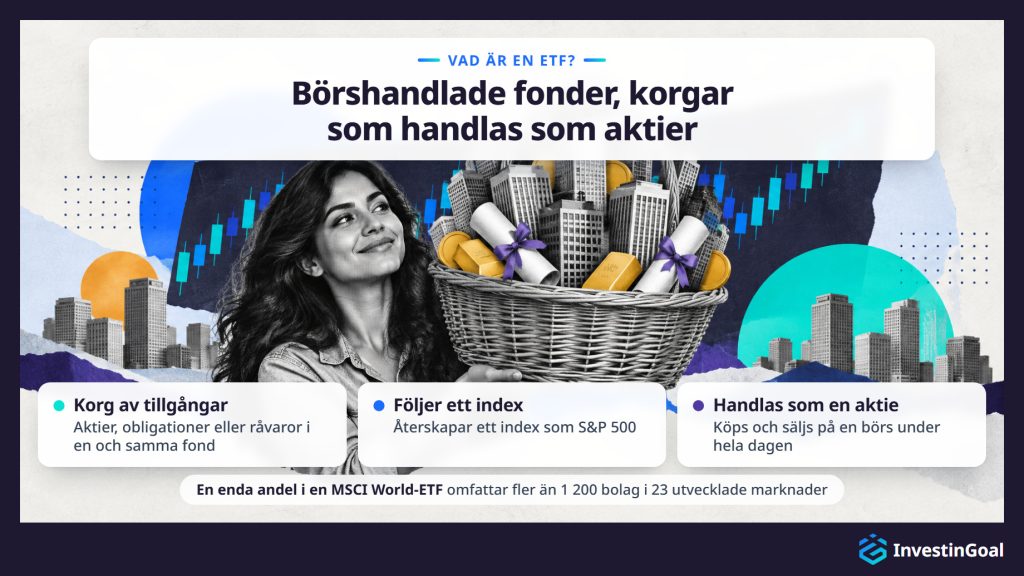
En ETF (exchange-traded fund) är en fond som äger en korg av tillgångar, till exempel aktier, obligationer eller råvaror, och som handlas på en börs som en vanlig aktie. Ett enda ETF-köp ger investeraren exponering mot dussintals eller tusentals värdepapper i en enda transaktion, i stället för att köpa bolagens aktier en och en.
En ETF-leverantör skapar en fond som äger en uppsättning tillgångar som valts för att återskapa utvecklingen i ett index, en lista över värdepapper som mäter en marknad, till exempel S&P 500 eller MSCI World. S&P 500 följer de 500 största börsnoterade bolagen i USA efter börsvärde. Till de största leverantörerna hör iShares, BlackRocks ETF-varumärke (BlackRock är världens största kapitalförvaltare), Vanguard (den näst största) och Amundi (den största i Europa). Investerare köper och säljer sedan andelar i fonden på en börs, precis som de skulle köpa aktier i vilket börsnoterat bolag som helst. Priset på varje ETF-andel ändras under handelsdagen med utbud och efterfrågan, men det speglar nära värdet på de tillgångar fonden äger.
Den här strukturen ger nybörjare diversifiering, alltså spridning av pengarna över många värdepapper, med ett enda köp. I stället för att undersöka och köpa dussintals enskilda aktier för att bygga en balanserad portfölj kan en investerare köpa en bred ETF och direkt äga en proportionell del av varje bolag i indexet. En enda andel i en FTSE 100-ETF ger till exempel exponering mot de 100 största bolagen på Londonbörsen. En enda andel i en MSCI World-ETF omfattar fler än 1 200 bolag i 23 utvecklade marknader.
ETF:er hör till den bredare kategorin av fonder där flera investerares pengar samlas. Till skillnad från andra fonder handlas de på en börs, och investerare kan köpa eller sälja dem när marknaden är öppen, till det pris marknaden erbjuder just då. En nybörjare som vill investera i ETF:er köper dem via en broker, på samma sätt som aktier.
Hur följer en ETF ett index?
En ETF följer ett index genom att äga samma värdepapper i samma proportioner som indexet den följer, så att fondens avkastning över tid nära speglar indexets utveckling.
Fortsätt läsa
Den här processen kallas indexreplikering och finns i två huvudformer. Fysisk replikering innebär att ETF:en köper och äger alla värdepapper i indexet, eller ett representativt urval av dem. En fysiskt replikerad S&P 500-ETF äger till exempel aktier i alla 500 bolag i S&P 500, viktade så att de motsvarar indexet. När indexleverantören ändrar sammansättningen av indexet justerar ETF:en sina innehav.
Syntetisk replikering fungerar annorlunda, eftersom ETF:en i stället för att köpa värdepapperen tecknar ett swapavtal med en motpart, oftast en bank, som åtar sig att betala indexets avkastning. Leverantörer använder syntetisk replikering mer sällan för breda fonder och oftare för marknader eller råvaror som är svåra att nå.
I båda fallen beräknar fonden sitt substansvärde (NAV, net asset value), det totala värdet av de tillgångar den äger, i slutet av varje handelsdag. ETF:ens marknadspris på börsen kan skilja sig något från substansvärdet under dagen, men arbitrage håller skillnaden liten. Skillnaden mellan ETF:ens avkastning och indexets avkastning kallas tracking difference, och för välförvaltade breda ETF:er som följer stora index som S&P 500, FTSE 100 eller MSCI World är den vanligtvis en bråkdel av en procentenhet per år.
Varje ETF anger sin replikeringsmetod i sitt faktablad, den sammanfattning som leverantören publicerar för varje fond, bredvid indexet fonden följer och dess årliga kostnad. Dessa uppgifter täcker de delar av hur ETF:er fungerar som en nybörjare behöver känna till innan det första köpet.
Vad är skillnaden mellan en ETF och en värdepappersfond?
En ETF skiljer sig från en värdepappersfond främst i hur investerare köper och säljer den. ETF:er handlas på en börs under hela dagen till växlande marknadspriser, medan investerare kan köpa och sälja andelar i en värdepappersfond bara en gång per dag, till fondens substansvärde vid stängning. ETF:er har också oftast lägre förvaltningsavgifter och inget minimibelopp utöver priset på en enda andel.
Fortsätt läsa
Handel under dagen är den mest synliga skillnaden, eftersom en ETF-order utförs på några sekunder till aktuellt marknadspris. När en investerare köper en värdepappersfond utför fonden ordern efter att marknaden stängt, till dagens slutliga substansvärde. För långsiktiga investerare spelar den här skillnaden ofta ingen roll i praktiken, men den ger ETF:er mer flexibilitet för den som vill styra exakt vilket pris hen betalar.
Kostnad är den andra skillnaden, eftersom breda indexfonder i ETF-form ofta har en förvaltningsavgift mellan 0,03 % och 0,20 % per år. Enligt Morningstars US Fund Fee Study 2026 var den tillgångsviktade genomsnittliga förvaltningsavgiften för aktivt förvaltade amerikanska aktiefonder 0,58 % under 2025, mot 0,09 % för breda indexfonder, och många aktiva fonder tar fortfarande mellan 0,50 % och 1,50 %. Även bland indexfonder som är värdepappersfonder har ETF:er oftast en liten avgiftsfördel på grund av sin struktur.
Tillgänglighet är den tredje skillnaden, eftersom många värdepappersfonder kräver en lägsta första insättning, ibland 10 000 kr till 30 000 kr eller mer. ETF:er har inget sådant minimum. Ingångskostnaden är priset på en enda andel, som för breda ETF:er ligger från ungefär 100 kr till flera tusen kronor.
Skatteeffektivitet är den fjärde skillnaden i USA, eftersom sättet ETF:er hanterar inlösen på oftast ger färre skattepliktiga utdelningar av kapitalvinster än värdepappersfonder. Fördelen betyder mindre i Sverige, där andra skatteregler gäller.
Båda produkterna kan följa samma index, äga samma värdepapper och ge liknande avkastning. För en nybörjare handlar valet mellan en ETF och en värdepappersfond om handelsflexibilitet, kostnad och vilket konto som innehåller dem. Tabellen nedan jämför de två när det gäller handel, vanlig förvaltningsavgift, lägsta insättning, skatteeffektivitet i USA och priskontroll.
| Egenskap | ETF | Värdepappersfond |
|---|---|---|
| Handel | Under dagen på en börs, till aktuella marknadspriser | En gång per dag, till dagens slutliga substansvärde |
| Vanlig förvaltningsavgift | 0,03 %–0,20 % (bred indexfond) | 0,50 %–1,50 % (aktivt förvaltad) |
| Lägsta insättning | Priset på en andel (från ungefär 100 kr till flera tusen kronor), eller mindre med fraktionsandelar | Ofta 10 000 kr–30 000 kr |
| Skatteeffektivitet (USA) | Oftast högre (färre utdelningar av kapitalvinster) | Oftast lägre (inlösen kan utlösa skattepliktiga händelser) |
| Priskontroll | Du väljer exakt pris med en marknadsorder eller limitorder | Du får det substansvärde som beräknas efter att marknaden stängt |
Vilka är de viktigaste typerna av ETF:er som nybörjare kan investera i?
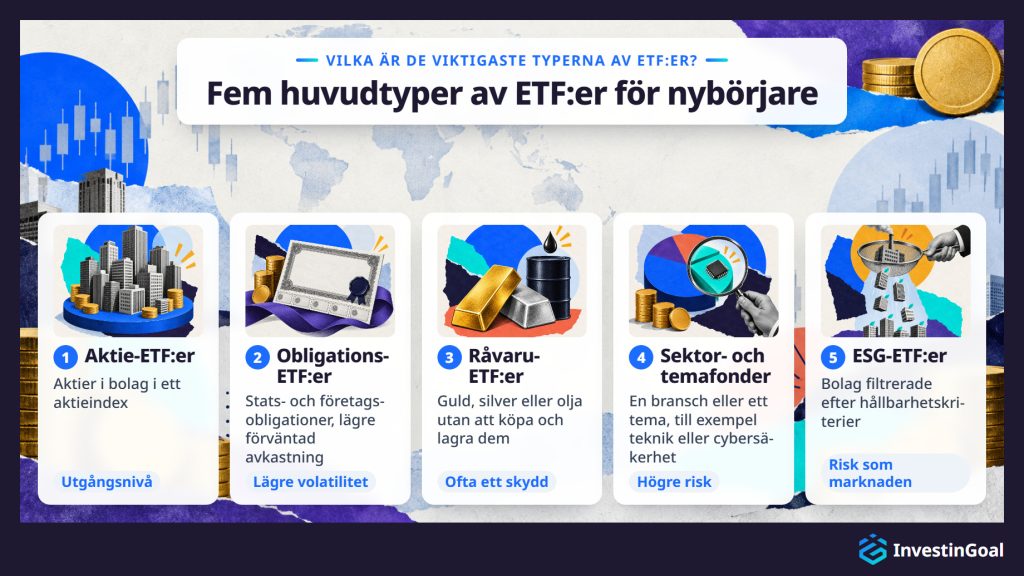
De viktigaste typerna av ETF:er som nybörjare kan investera i är aktie-ETF:er, obligations-ETF:er, råvaru-ETF:er, sektor- och temafonder samt ESG-ETF:er, och var och en ger exponering mot en annan tillgångsklass eller ett annat investeringstema genom en enda fond.
Aktie-ETF:er är den mest utbredda kategorin. De följer aktieindex och ger investeraren ägande i en bred korg av bolagsaktier. En aktie-ETF på FTSE 100 äger de 100 största börsnoterade bolagen i Storbritannien. En aktie-ETF på S&P 500 äger de 500 största börsnoterade bolagen i USA. En aktie-ETF på MSCI World äger fler än 1 200 bolag i 23 utvecklade länder. För de flesta nya investerare är en enda bred aktie-ETF startpunkten för portföljen.
Obligations-ETF:er äger portföljer av värdepapper med fast ränta, till exempel statsobligationer eller företagsobligationer. De ger lägre förväntad avkastning än aktie-ETF:er men också lägre volatilitet, vilket gör dem användbara för diversifiering eller för investerare med kortare tidshorisont. En ETF som följer Bloomberg Global Aggregate Bond Index äger till exempel statsobligationer och företagsobligationer med hög kreditvärdighet från utvecklade marknader och tillväxtmarknader.
Råvaru-ETF:er ger exponering mot fysiska råvaror som guld, silver eller olja utan att investeraren behöver köpa och lagra dem. En guld-ETF följer till exempel priset på guldtackor. Investerare använder ofta råvaru-ETF:er som skydd mot inflation eller osäkra marknader.
Sektor- och temafonder fokuserar på en viss bransch (till exempel teknik, hälsovård eller ren energi) eller ett visst investeringstema (till exempel artificiell intelligens eller cybersäkerhet). De är mer koncentrerade än breda ETF:er, så de bär högre sektorspecifik risk tillsammans med högre möjlig avkastning inom den sektorn.
ESG-ETF:er tillämpar urvalskriterier för miljö, socialt ansvar och bolagsstyrning på sina innehav, och de utesluter bolag som inte uppfyller bestämda gränser för hållbarhet eller etik. En ESG-ETF på FTSE 100 skulle till exempel äga en filtrerad del av standardindexet utifrån ESG-betyg.
Varje typ fyller en olika roll i en portfölj, och en nybörjare behöver inte äga alla. De flesta nya investerare börjar med en bred aktie-ETF och lägger till andra typer av ETF:er senare. Tabellen nedan sammanfattar vad varje typ äger, ett exempel på index och dess risk jämfört med den breda marknaden.
| ETF-typ | Vad den äger | Exempel på index | Risk jämfört med den breda marknaden |
|---|---|---|---|
| Aktie-ETF | Aktier i bolag i ett aktieindex | S&P 500, MSCI World, FTSE 100 | Utgångsnivå (är den breda marknaden) |
| Obligations-ETF | Stats- och/eller företagsobligationer | Bloomberg Global Aggregate Bond | Lägre volatilitet, lägre förväntad avkastning |
| Råvaru-ETF | Fysiska råvaror (guld, silver, olja) | Priset på guldtackor | Annan riskprofil, används ofta som skydd |
| Sektor- / temafond | Bolag i en bransch eller ett tema | MSCI World Information Technology | Högre (koncentrerad till en sektor) |
| ESG-ETF | Bolag filtrerade efter hållbarhetskriterier | FTSE 100 ESG Select | Liknar den breda marknaden, något smalare |
Vad är skillnaden mellan ackumulerande och utdelande ETF:er?
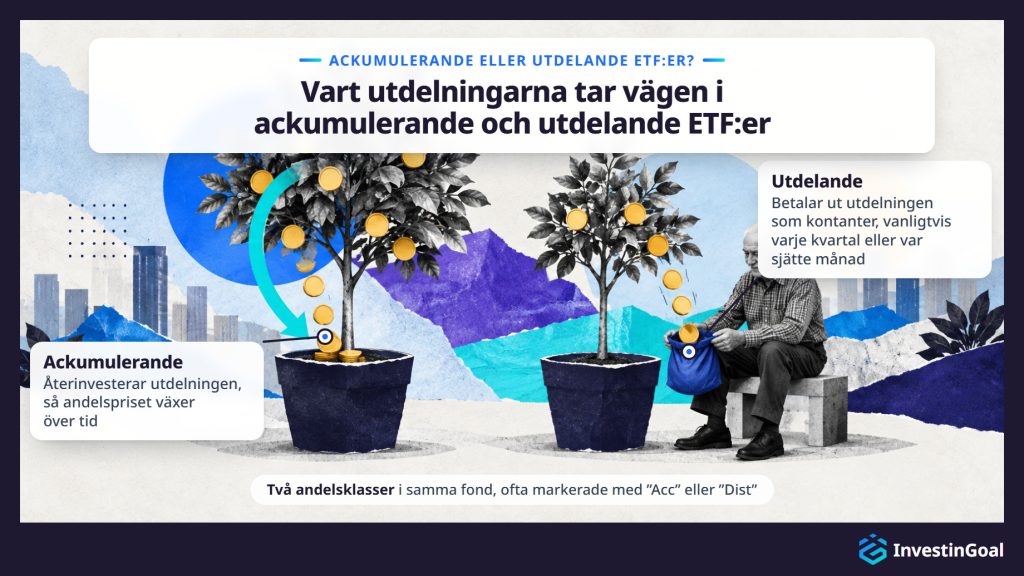
En ackumulerande ETF återinvesterar utdelningen i fonden, vilket höjer andelspriset över tid, medan en utdelande ETF betalar ut utdelningen till investeraren som kontanter med jämna mellanrum. Skillnaden betyder mest för investerare i EU och Storbritannien, som oftast kan välja mellan båda versionerna av samma fond. De två versionerna kallas andelsklasser, och hur de beskattas beror på vilket konto som innehåller dem.
Fortsätt läsa
Skillnaden påverkar hur din avkastning växer på ränta på ränta. Med en ackumulerande ETF återinvesterar fonden utdelningen automatiskt. Du får inga kontantutbetalningar, men värdet på varje andel växer över tid eftersom fonden lägger utdelningen till sina innehav. Det här är oftast enklare om du fokuserar på långsiktig tillväxt, eftersom du slipper återinvestera små utdelningar för hand.
Med en utdelande ETF betalar fonden utdelningen till ditt värdepapperskonto, vanligtvis varje kvartal eller var sjätte månad. Du bestämmer sedan om du vill återinvestera utdelningen eller spendera den. Den här strukturen passar dem som vill ha regelbunden inkomst från sin portfölj.
Valet mellan ackumulerande och utdelande syns särskilt bland UCITS-ETF:er, de europeiska fonder som följer ett gemensamt EU-regelverk, där de flesta stora fonder erbjuder båda andelsklasserna under samma fondnamn, ofta markerade med ”Acc” eller ”Dist” i fondens namn. Investerare i EU och Storbritannien möter det här valet varje gång de väljer en ETF på en europeisk börs. ETF:er som är noterade i USA delar nästan alltid ut utdelningen, så valet betyder mindre för amerikanska investerare.
Hur ackumulerande och utdelande ETF:er beskattas varierar med land och kontotyp.
Varför är ETF:er en bra investering för nybörjare?
ETF:er är en bra investering för nybörjare eftersom de kombinerar bred diversifiering, låga årliga avgifter och enkel handel i en enda produkt som varken kräver kunskap om att välja aktier eller ett stort startkapital.
Diversifiering kommer med det första köpet, eftersom en bred ETF sprider dina pengar över hundratals eller tusentals bolag. En enda ETF gör det direkt, oavsett om den följer S&P 500, MSCI World eller FTSE 100. Det tar bort risken att ett enda bolags dåliga utveckling förstör portföljen, vilket är den största faran med att köpa enskilda aktier.
Låga förvaltningsavgifter gör den här diversifieringen billig. Breda indexfonder i ETF-form tar vanligtvis mellan 0,03 % och 0,20 % per år, så en investerare med 100 000 kr i en billig ETF betalar mellan 30 kr och 200 kr om året i fondavgifter. Som jämförelse tar aktivt förvaltade fonder ofta 0,50 % till 1,50 %. Enligt SPIVA U.S. Scorecard från S&P Dow Jones Indices presterade 79 % av de aktivt förvaltade amerikanska storbolagsfonderna sämre än S&P 500 under 2025. Under de 15 åren fram till december 2024 hade ingen kategori av amerikanska aktiefonder en majoritet av aktiva förvaltare som slog sitt jämförelseindex.
Enkelhet kommer av att man köper en ETF på samma sätt som en enskild aktie. Du lägger en order via en brokerplattform, och affären utförs på några sekunder. Du behöver inte undersöka enskilda bolag, läsa resultatrapporter eller försöka pricka rätt tidpunkt på marknaden.
Transparens är inbyggd, eftersom ETF:er publicerar hela listan över sina innehav varje dag. Du vet alltid exakt vad du äger.
Likviditet kommer från börsen, där du kan köpa och sälja ETF:er när marknaden är öppen. Det finns ingen bindningstid och ingen fördröjning vid inlösen.
De här fördelarna gör ETF:er till den vanliga startpunkten för nybörjare på de flesta utvecklade marknader. De tar inte bort risken för förluster, eftersom hela marknaden kan falla.
Vilken fördel med ETF:er är viktigast för dig?
Välj ett alternativ och se hur ditt svar står sig mot andra läsares.
Hur mycket pengar behövs för att investera i ETF:er?
Det lägsta belopp som behövs för att investera i ETF:er är priset på en enda andel, från ungefär 100 kr till flera tusen kronor beroende på fonden, och många plattformar erbjuder numera fraktionsandelar eller automatiska sparplaner från 1 € eller 25 £ per månad.
Fortsätt läsa
I USA låter de flesta nätbrokers investerare köpa fraktionsandelar av ETF:er, vilket betyder att du kan investera 5 $ eller 10 $ i en ETF vars fulla andelspris är 400 $. Brokers i USA kräver ofta 0 $ för att öppna ett konto, och många tar inget courtage på ETF-affärer.
I EU erbjuder Trade Republic och Scalable Capital sparplaner i ETF:er från 1 € per månad. Båda är neobrokers, nätbrokers som främst fungerar via en mobilapp. En sparplan investerar ett fast belopp i en vald ETF med jämna mellanrum, så investeraren behöver inte pricka rätt tidpunkt för köpen eller först spara ihop en klumpsumma.
I Storbritannien erbjuder många plattformar regelbundet sparande från 25 £ per månad via ett Stocks and Shares ISA eller ett vanligt investeringskonto. Den lägsta insättningen för att öppna ett konto varierar mellan plattformarna men ligger ofta mellan 0 £ och 100 £.
Fraktionsandelar, handel utan courtage och automatiska sparplaner har sänkt tröskeln till ensiffriga belopp i USA, EU och Storbritannien.
Hur mycket kostar det att investera i ETF:er?
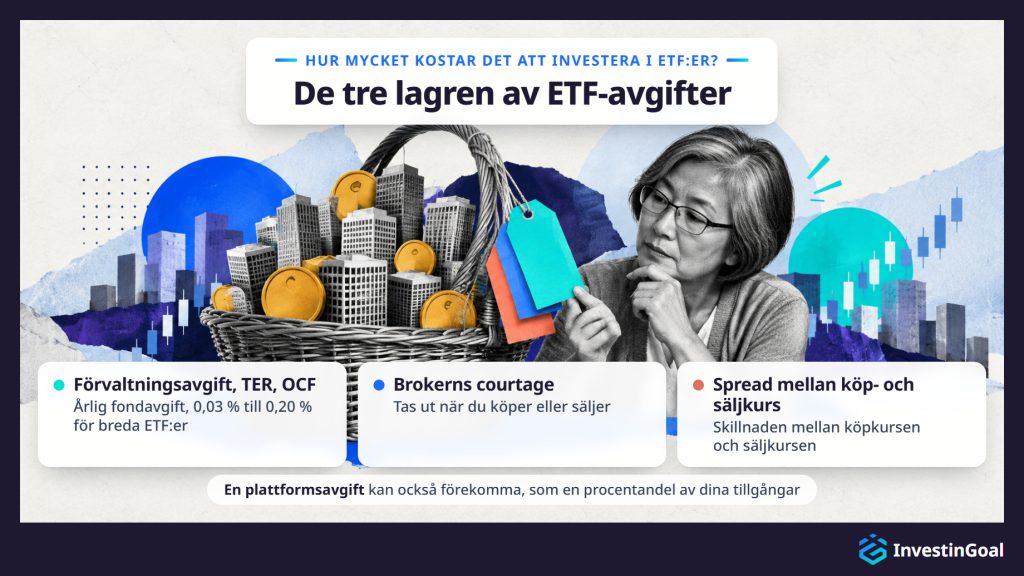
Kostnaden för att investera i ETF:er har tre lager: fondens årliga förvaltningsavgift (vanligtvis 0,03 % till 0,20 % för breda ETF:er, eller 3,00 kr till 20,00 kr per år för varje 10 000 kr som investeras), brokerns courtage när du köper eller säljer och spreaden vid tidpunkten för affären. Fondens årliga kostnad kallas expense ratio i USA och TER (total expense ratio) eller OCF (ongoing charges figure) i Europa och Storbritannien. De tre namnen betyder samma kostnad.
Förvaltningsavgiften är den viktigaste kostnaden att förstå. Fonden tar den automatiskt ur sina tillgångar, så du ser aldrig någon separat räkning. Den minskar fondens avkastning med ett litet belopp varje år. En ETF med 0,07 % i förvaltningsavgift kostar 7,00 kr per år för varje 10 000 kr som investeras, medan en aktivt förvaltad fond som tar 1,00 % kostar 100 kr för samma belopp. Över decennier gör ränta på ränta att skillnaden växer.
Courtage är det andra lagret. Sedan slutet av 2019, när Charles Schwab, Fidelity och TD Ameritrade slopade courtaget på affärer med ETF:er noterade i USA, har handel utan courtage blivit standard bland de stora nätbrokerna i USA. I Europa tar neobrokers ofta 0 € till 1 € per transaktion, medan traditionella banker kan ta 5 € till 15 €. I Storbritannien erbjuder plattformar som Trading 212 och InvestEngine ETF-investeringar utan courtage, medan Hargreaves Lansdown tar 6,95 £ per onlineaffär och Interactive Investor 3,99 £, och båda erbjuder regelbundet månadssparande utan handelsavgift. En plattformsavgift kan också förekomma, särskilt i Storbritannien, och den är en procentandel av de tillgångar du har på plattformen.
Spreaden (skillnaden mellan köp- och säljkurs) är det tredje lagret. Det är skillnaden mellan priset du kan köpa en ETF till och priset du kan sälja den till i ett givet ögonblick. För stora, likvida ETF:er som följer stora index är spreaden vanligtvis några ören per andel och har liten påverkan. För mindre eller mindre likvida ETF:er kan spreaden vara bredare.
ETF:er kostar mycket mindre än aktivt förvaltade fonder. Låga förvaltningsavgifter, sjunkande courtage och snäva spreadar gör ETF:er till en av de billigaste investeringarna som finns för privatinvesterare. Tillsammans med plattformsavgiften utgör de här tre lagren de ETF-avgifter som en nybörjare betalar, och tabellen nedan jämför dem i USA, EU och Storbritannien.
| Kostnadslager | USA | EU | Storbritannien |
|---|---|---|---|
| Årlig fondavgift | Expense ratio: 0,03 %–0,20 % | TER: 0,03 %–0,20 % | OCF: 0,03 %–0,20 % |
| Courtage | 0 $ hos de flesta stora brokers (sedan 2019) | 0 €–1 € hos neobrokers, 5 €–15 € hos traditionella banker | 0 £ hos Trading 212, InvestEngine, 3,99 £–6,95 £ hos andra |
| Plattformsavgift | Ovanlig | Varierar, vissa neobrokers tar ingen | Vanlig (procent av tillgångarna eller en fast årsavgift) |
| Spread | Några ören per andel för stora, likvida ETF:er i alla jurisdiktioner, bredare för mindre eller mindre likvida ETF:er | ||
Hur beskattas ETF:er?
ETF:er beskattas utifrån investerarens bosättningsland och typen av konto som innehåller dem, och i Sverige minskar eller skjuter ISK upp skatten på kapitalvinster och utdelningar.
Fortsätt läsa
I Sverige betalar vinster på ett vanligt konto 30 %, medan försäljningar och utdelningar på ISK inte beskattas och kontot i stället betalar en fast årlig skatt på sitt värde. Plattformen som håller kontot spelar också roll, eftersom en svensk plattform rapporterar uppgifterna till Skatteverket, medan investeraren själv deklarerar och betalar skatten när det gäller en utländsk plattform. Utdelningar från amerikanska bolag till ETF:er med hemvist i Europa bär också en källskatt, som USA tar ut direkt vid källan. Det är delvis därför många europeiska ETF:er har hemvist i Irland, där ett förmånligt skatteavtal med USA sänker skattesatsen.
Skattereglerna ändras från land till land och över tid. När det gäller skatt betyder valet av konto ofta mer än valet av ETF, och rätt skattemässigt fördelaktigt konto kan minska den skatt en investerare betalar under åren.
Vilka är riskerna med att investera i ETF:er?
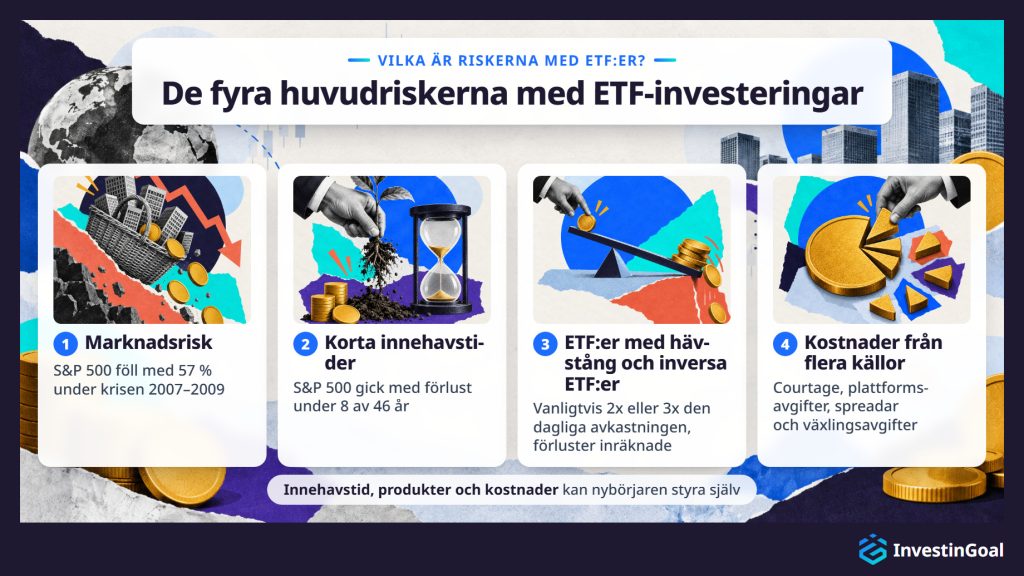
De viktigaste riskerna med att investera i ETF:er är marknadsrisk, korta innehavstider, ETF:er med hävstång och inversa ETF:er samt kostnader från flera källor. Hela indexet kan falla, och fall på 30–50 % i breda marknader har inträffat tidigare. En kort innehavstid gör en förlust mer sannolik, ETF:er med hävstång och inversa ETF:er förstärker förluster och passar inte nybörjare, och avgifter som ingen håller koll på kan ta en stor del av avkastningen.
- Marknadsrisk är den mest grundläggande, eftersom en ETF som följer S&P 500 eller MSCI World faller när de marknaderna faller. Diversifiering minskar effekten av att ett enskilt bolag går dåligt, men den skyddar inte mot breda nedgångar på marknaden. Under finanskrisen 2007–2009 föll S&P 500 med 57 % från toppen i oktober 2007 till bottennivån i mars 2009, enligt uppgifter från Federal Reserve. Under covid-19-kraschen föll S&P 500 med 34 % mellan 19 februari och 23 mars 2020, en nedgång som tog bara 23 handelsdagar.
- Korta innehavstider ökar sannolikheten för en förlust. Från 1980 till 2025 gick S&P 500 med förlust under 8 av 46 kalenderår om man räknar med utdelningar, ungefär ett år av sex. Över längre perioder sjunker sannolikheten för förlust kraftigt, men den når inte noll. Anarkulova, Cederburg och O’Doherty studerade aktiemarknadsdata från 39 utvecklade länder mellan 1841 och 2019, i en artikel publicerad i Journal of Financial Economics. De fann att en investerare även över 30 år har ungefär 12 % sannolikhet för en negativ real avkastning. Därför är ETF:er i grunden en långsiktig investering, och därför bör nybörjare inte investera pengar som de kan behöva på kort sikt.
- ETF:er med hävstång och inversa ETF:er är produkter som nybörjare helt bör undvika. ETF:er med hävstång använder derivat för att multiplicera indexets dagliga avkastning, vanligtvis med 2x eller 3x, vilket också multiplicerar förlusterna. Inversa ETF:er syftar till att tjäna pengar när ett index faller, och de förlorar i värde när indexet stiger. Båda är instrument för kortsiktig handel, inte långsiktiga investeringar, och eftersom deras avkastning nollställs varje dag kan de förlora pengar även när indexet slutar en period där det började.
- Kostnader från flera källor läggs ihop. Förvaltningsavgifterna för enskilda ETF:er är låga, men den totala kostnaden för att investera inkluderar också courtage, plattformsavgifter, spreadar och växlingsavgifter. En investerare som inte känner till de här lagren kan förlora mer av avkastningen än väntat, särskilt vid täta små köp.
Breda indexfonder i ETF-form som hålls under långa perioder har gett stark avkastning tidigare, men tidigare resultat är ingen garanti för framtida resultat. En nybörjare kan styra tre av de fyra ETF-riskerna: innehavstiden, valet av produkter och kostnaderna.
Innan du läste det här avsnittet, visste du att en bred ETF kan tappa över 50 % i en krasch?
Välj ett alternativ och se hur ditt svar står sig mot andra läsares.
Hur börjar nybörjare investera i ETF:er?
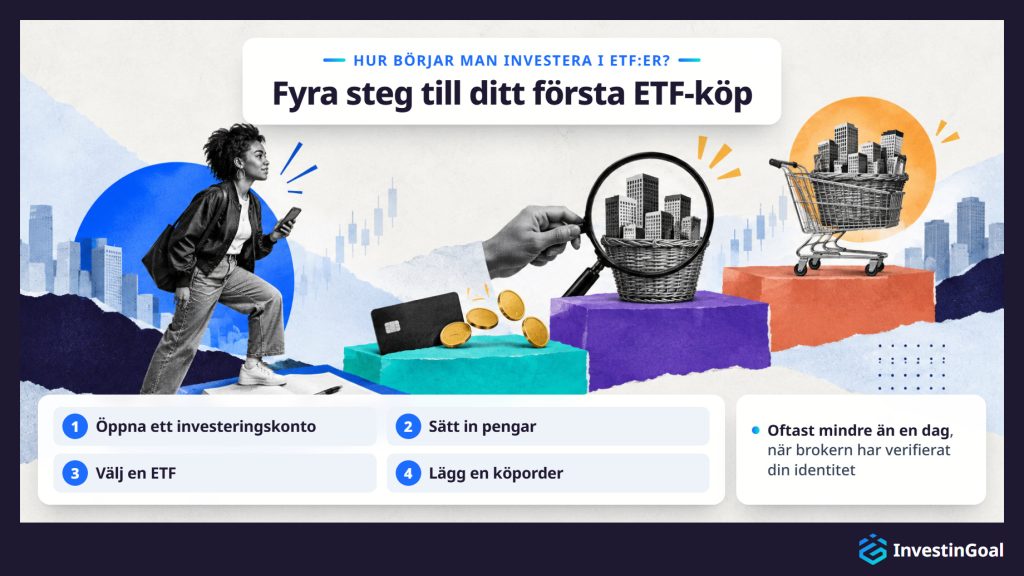
Nybörjare börjar investera i ETF:er genom att öppna ett konto hos en reglerad broker, sätta in pengar, välja en ETF och lägga en köporder, vilket oftast tar mindre än en dag när brokern har verifierat deras identitet.
- Öppna ett investeringskonto. Välj en plattform som är reglerad i Sverige eller i ett annat EU-land och registrera dig, vilket innebär att du skickar in identitetshandlingar så att plattformen kan verifiera ditt konto, som reglerna mot penningtvätt kräver. Ditt land och din skattesituation avgör vilken typ av konto du väljer: ett vanligt värdepapperskonto eller ISK.
- Sätt in pengar. När brokern har verifierat ditt konto för du över pengar från ditt bankkonto. De flesta plattformar bokför insättningar inom en bankdag, och vissa erbjuder direkta insättningar med bankkort eller omedelbar banköverföring.
- Välj en ETF. Sök efter ETF:en på fondens namn, dess tickersymbol eller dess ISIN-kod, med den sökfunktion som varje plattform har. Om du ännu inte har bestämt dig för vilken ETF du ska köpa ska du bestämma det innan du lägger en order.
- Lägg en köporder. Ange antalet andelar, eller beloppet i pengar om plattformen erbjuder fraktionsandelar, och välj en ordertyp. En marknadsorder köper direkt till aktuellt marknadspris. En limitorder anger ett högsta pris du är beredd att betala och utförs bara om marknaden når det priset. För likvida breda ETF:er räcker det oftast med en marknadsorder under normala handelstider.
De här fyra stegen är desamma i alla länder. Typen av konto, reglerna och plattformarna skiljer sig från land till land, och de påverkar hur nybörjare börjar investera i ETF:er i Sverige.
Den enklaste ETF-upplägget kräver två beslut, en bred global fond och en plattform. Efter det sköter ett automatiskt månadsköp jobbet, utan ombalansering och utan ändringar i fördelningen.
 Filippo UcchinoMedgrundare, VD och chefredaktör för InvestinGoal
Hur investerar nybörjare i ETF:er i Sverige?
I Sverige investerar nybörjare i ETF:er genom att öppna ett konto hos en plattform som Nordnet, Avanza eller DEGIRO, och de köper UCITS-ETF:er, ofta genom automatiska sparplaner.
Fortsätt läsa
Reglerna för försäljning av investeringsprodukter till privatinvesterare i hela Europeiska unionen kommer från MiFID II, direktivet om marknader för finansiella instrument (Markets in Financial Instruments Directive). MiFID II kräver att brokers redovisar alla kostnader innan kunden investerar. Innan en komplex produkt säljs måste brokern också kontrollera att kunden har kunskapen att förstå den. I Sverige tillämpas de här reglerna av Finansinspektionen (FI), den svenska tillsynsmyndigheten för finansmarknaden, och en plattform med tillstånd i ett annat EU-land kan också betjäna investerare i Sverige med hjälp av det europeiska passet. Om en plattform med svenskt tillstånd går omkull betalar Investerarskyddet, det skydd för investerare som Riksgälden driver, ut ersättning till plattformens kunder upp till en bestämd gräns. Kunderna hos en plattform med tillstånd i ett annat EU-land omfattas av det landets ersättningssystem.
Sparplaner i ETF:er är ett särdrag på den europeiska marknaden. De låter investerare ställa in återkommande köp av en vald ETF med ett fast belopp och intervall (varje vecka, månad eller kvartal), och många neobrokers erbjuder de här planerna utan transaktionsavgifter. En sparplan automatiserar investeringen och tar bort behovet av att pricka rätt tidpunkt för köpen, vilket gör den väl lämpad för att investera små belopp regelbundet. I Sverige erbjuds sparplaner i ETF:er av Nordnet, från 500 kr i månaden, och av Avanza.
Investerare i Sverige köper UCITS-ETF:er, som följer ett gemensamt EU-regelverk med standarder för diversifiering, transparens och investerarskydd. iShares, Vanguard, Amundi, Xtrackers och de andra stora leverantörerna erbjuder stora utbud av UCITS-ETF:er, noterade på börser som Euronext, XETRA och Borsa Italiana. Investerare i Sverige kan också ha ETF:er på ISK, ett konto med skatteförmåner.
Kan svenska investerare köpa amerikanska ETF:er?
Nej. Svenska privatinvesterare kan inte köpa ETF:er som är noterade i USA, eftersom en fond som säljs till dem kräver ett kort standarddokument som ETF:er noterade i USA saknar. I EU är det faktabladet (Key Information Document, KID) som PRIIPs-förordningen kräver.
Populära ETF:er noterade i USA är därför inte tillgängliga för privatinvesterare i Sverige. Hit hör VOO (Vanguard S&P 500), SPY (SPDR S&P 500 ETF, förvaltad av State Street Global Advisors) och VTI (Vanguard Total Stock Market), som amerikanska investeringsguider ofta nämner.
Det finns dock UCITS-motsvarigheter till nästan varje stor amerikansk ETF på europeiska börser. Vanguard, iShares och andra leverantörer erbjuder UCITS-versioner av sina mest populära fonder, som följer samma index med jämförbar utveckling. En UCITS-ETF på S&P 500 följer till exempel samma index som VOO eller SPY och ger nästan identisk avkastning, och den lilla skillnaden kommer från replikeringsmetoder och avgifter.
Många av de här UCITS-motsvarigheterna har hemvist i Irland, som har ett förmånligt källskatteavtal med USA. Det irländska hemvistet sänker källskatten på utdelningar från amerikanska bolag från 30 % till 15 %, vilket gör ETF:er med irländskt UCITS-hemvist till det mest skatteeffektiva sättet för investerare i Sverige att äga amerikanska aktier.
Om en amerikansk guide rekommenderar en ETF med dess amerikanska ticker, leta efter UCITS-motsvarigheten på din lokala börs. Investeringsexponeringen är densamma, och i vissa fall finns UCITS-versionen i både ackumulerande och utdelande andelsklasser, ett val som versionen noterad i USA inte erbjuder.
Hur väljer nybörjare sin första ETF?
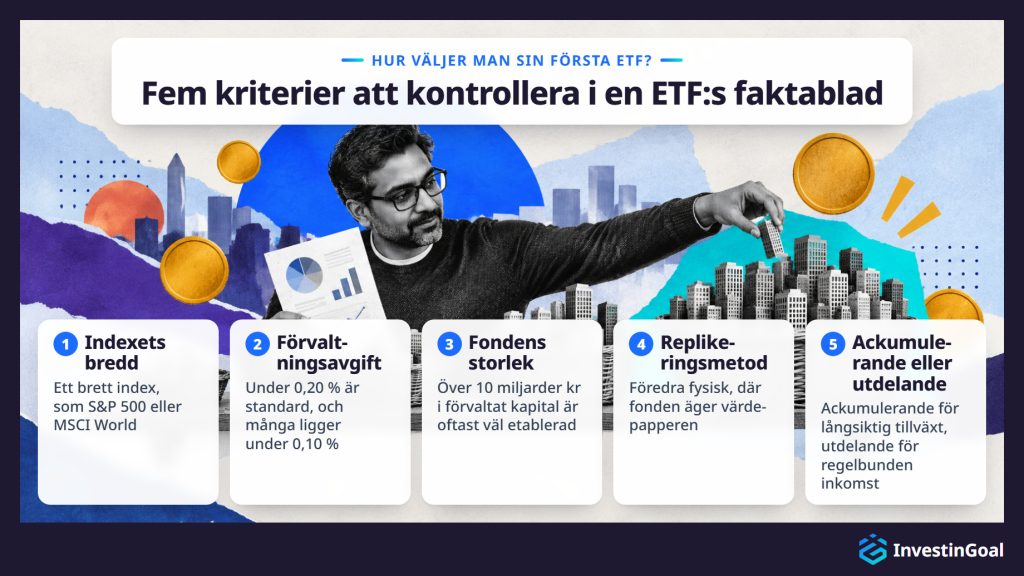
Nybörjare väljer sin första ETF genom att börja med en bred, billig indexfond och kontrollera den mot fem kriterier: indexet den följer, den årliga förvaltningsavgiften, fondens storlek och likviditet, replikeringsmetoden (fysisk eller syntetisk) och om den ackumulerar eller delar ut utdelning.
Indexets bredd är det första kriteriet, och en första ETF bör följa ett brett, väl diversifierat index i stället för en smal sektor eller ett tema. De tre vanligaste startpunkterna är S&P 500 (de 500 största bolagen i USA), MSCI World (bara utvecklade marknader) och ett globalt index med utvecklade marknader och tillväxtmarknader, till exempel MSCI ACWI (All Country World Index) eller FTSE All-World. Ju bredare index, desto mer diversifierad investering.
Förvaltningsavgiften är det andra kriteriet, eftersom den fond bland dem som följer samma index som har lägst förvaltningsavgift ger något högre nettoavkastning över tid, om allt annat är lika. För breda ETF:er är förvaltningsavgifter under 0,20 % standard, och många ligger under 0,10 %.
Fondens storlek är det tredje kriteriet, och den påverkar likviditeten och hur länge en fond består. Större fonder har oftast snävare spreadar, lägre tracking difference och lägre risk att läggas ned. En fond med över 10 miljarder kr i förvaltat kapital är oftast väl etablerad. Fonder under 1 miljard kr kan ha högre handelskostnader och läggs oftare ned.
Replikeringsmetoden är det fjärde kriteriet, och de flesta nya investerare bör föredra fysiskt replikerade ETF:er, där fonden äger de underliggande värdepapperen, framför syntetiska ETF:er, som använder swapavtal. Fysisk replikering är enklare att förstå och medför ingen motpartsrisk från swapavtal.
Ackumulerande eller utdelande är det femte kriteriet, och valet beror på dina mål och din skattesituation. Ackumulerande ETF:er är oftast enklare för långsiktig tillväxt. Utdelande ETF:er passar dem som vill ha regelbunden inkomst.
Tillsammans begränsar de här fem kriterierna valet till en kort lista med fonder. Varje ETF:s faktablad visar alla fem, så en nybörjare kan välja en ETF genom att jämföra några faktablad sida vid sida.
Hur väljer du rätt plattform för att investera i ETF:er?
Du väljer rätt plattform för att investera i ETF:er genom att kontrollera fyra faktorer: utbudet av ETF:er, den totala kostnadsstrukturen (transaktionsavgifter, plattformsavgifter och eventuella förvaringsavgifter), om plattformen är reglerad i ditt land och om den erbjuder den kontotyp du behöver, till exempel ISK eller en sparplan i ETF:er.
Utbudet av ETF:er är den första faktorn, eftersom en plattform bara är användbar om den listar de ETF:er du vill köpa. Vissa plattformar ger tillgång till tusentals ETF:er på flera börser, medan andra erbjuder ett mindre urval. För breda indexfonder i ETF-form har de flesta stora plattformar tillräcklig täckning, men om du är intresserad av specifika temafonder eller regionala ETF:er bör du kontrollera att plattformen listar dem innan du öppnar ett konto.
Kostnadsstrukturen är den andra faktorn, och den totala kostnaden för att använda en plattform omfattar courtage per affär, löpande plattformsavgifter (en procentandel av tillgångarna eller en fast månads- eller årsavgift), förvaringsavgifter och eventuella växlingsavgifter när du köper ETF:er i utländsk valuta. En plattform utan courtage men med hög årlig plattformsavgift kan kosta mer över tid än en med en liten avgift per affär och ingen plattformsavgift. Jämförelsen bör titta på den totala kostnaden för din förväntade handelsfrekvens och portföljstorlek.
Regleringen är den tredje faktorn, och den utesluter varje plattform som inte uppfyller den, oavsett kostnader eller utbud. I Sverige måste plattformen följa MiFID II och ha tillstånd av Finansinspektionen eller av myndigheten i ett annat EU-land, till exempel BaFin i Tyskland eller CySEC på Cypern. Regleringen kräver att plattformen håller kundernas tillgångar åtskilda från sina egna pengar och ger dig tillgång till ett ersättningssystem om plattformen går omkull. För en plattform med svenskt tillstånd är systemet Investerarskyddet.
Kontotypen är den fjärde faktorn. Investerare i Sverige kan vilja ha ISK eller en sparplan för automatiskt återkommande investeringar. Om plattformen inte erbjuder den kontotyp du behöver spelar de andra tre faktorerna ingen roll.
Tillsammans begränsar de fyra faktorerna valet till två eller tre plattformar. En nybörjare kan sedan jämföra de här ETF-plattformarna sida vid sida, på webbplatsen eller i de ETF-appar som de flesta av dem erbjuder.
Går det att handla med ETF:er i stället för att investera i dem?
Ja, investerare kan handla med ETF:er i stället för att investera i dem, på kort sikt eller genom CFD-kontrakt, men det här tillvägagångssättet medför mycket högre risk och kostnad än långsiktigt sparande och passar inte nybörjare som bygger sin första portfölj.
Fortsätt läsa
ETF-trading i kortsiktig mening betyder att man köper och säljer ETF:er under dagar, veckor eller månader för att tjäna på prisrörelser, i stället för att äga dem i åratal för att ta del av indexets långsiktiga tillväxt. Det här tillvägagångssättet kräver träffsäkra tidsbeslut gång på gång. Brad Barber och Terrance Odean gick igenom forskningen om privatinvesterare i Handbook of the Economics of Finance, och de fann att privatinvesterare presterar sämre än vanliga jämförelseindex som billiga indexfonder, där de mest frekventa handlarna får lägst nettoavkastning.
Handel med CFD-kontrakt (contract for difference) på ETF:er låter investerare spekulera i ETF-priser med hävstång, vilket innebär att de kontrollerar en större position än deras kapital normalt skulle tillåta. Hävstång förstärker både vinster och förluster, och det är möjligt att förlora mer än den ursprungliga investeringen. CFD-kontrakt är inte tillgängliga för privatinvesterare i USA, men de är tillgängliga i Storbritannien och EU under stränga regler, bland annat hävstångsgränser och skydd mot negativt saldo som FCA i Storbritannien och nationella tillsynsmyndigheter i EU fastställer.
Långsiktigt sparande i ETF:er är en strategi byggd på diversifiering, ränta på ränta och låga kostnader. Kortsiktig handel är en annan verksamhet, med en annan riskprofil, högre kostnader och en mycket lägre sannolikhet för framgång för oerfarna deltagare. Tidshorisont, kostnad och risktolerans är det som skiljer trading från sparande.